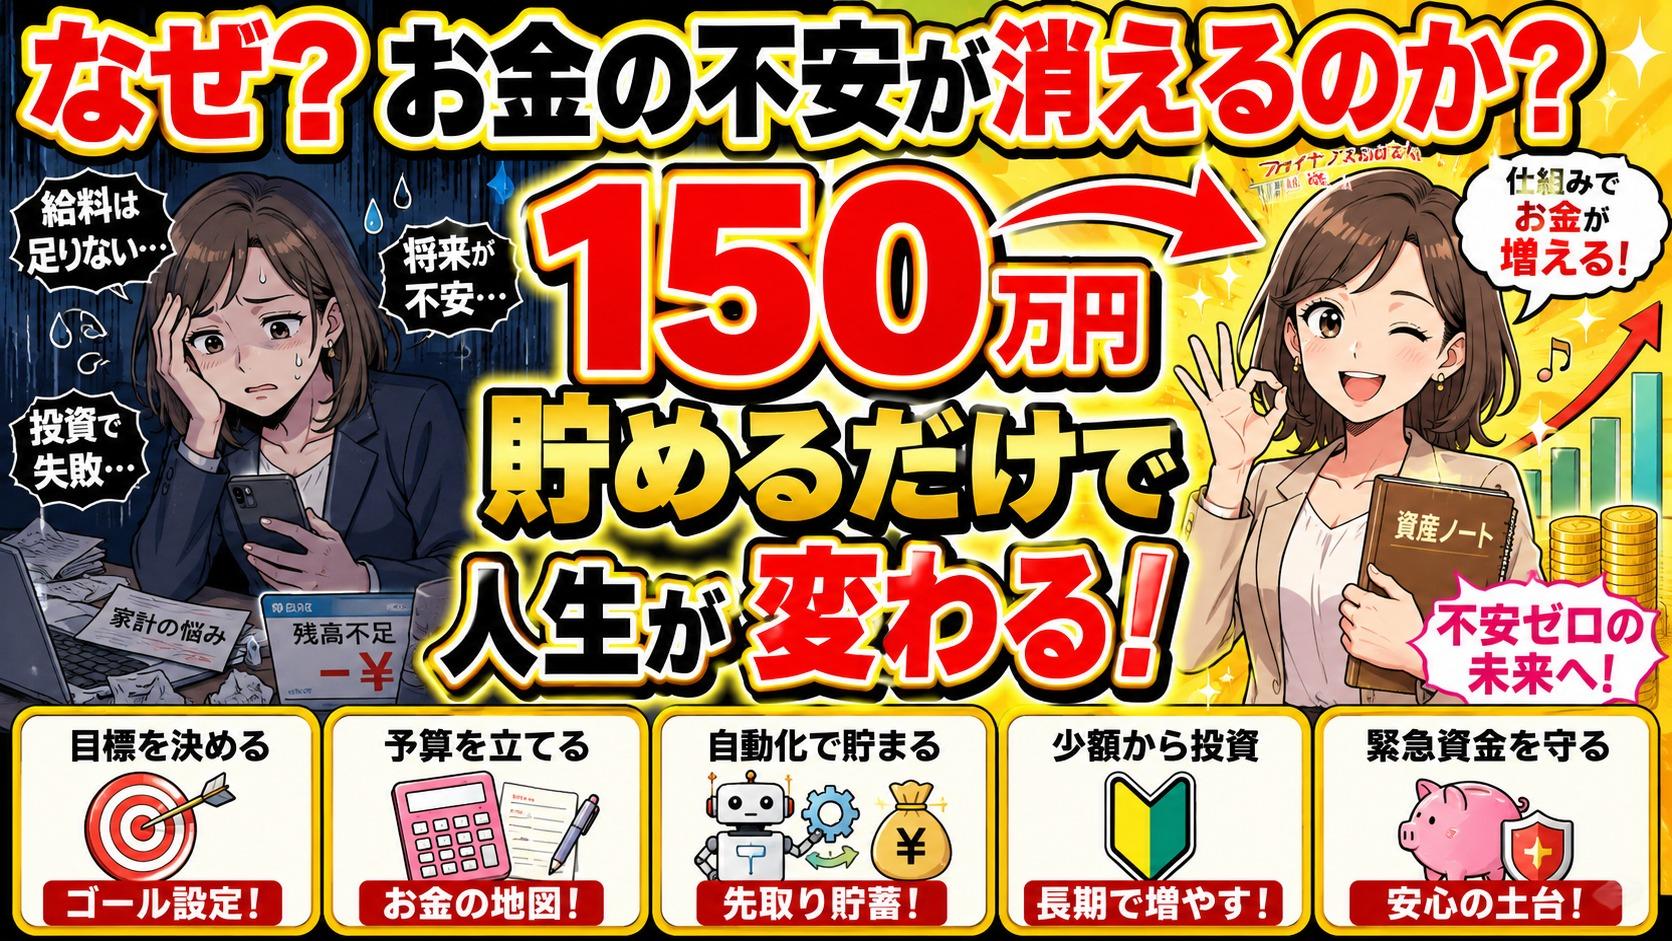
150万円の貯金で何が変わる?不安を減らし選択肢を増やす考え方

はじめに
夜中に目が覚め、パソコンの故障や通勤手段のトラブル、仕事への不安が一気に押し寄せたことはないでしょうか。口座残高がほとんどない状態では、一つの予定外支出が暮らし全体を揺らす出来事になります。この記事では、150万円の貯金が持つ意味と、毎月お金が残りにくい状態から貯金を始める考え方を紹介します。
ななみがこのテーマをどのような言葉や具体例で語っているかは、YouTube動画で見るとさらにイメージしやすくなります。動画も確認しながら、ご自身の家計に置き換えて読み進めてみてください。
YouTubeで最新エピソードをいち早くお届けします!
今すぐチャンネル登録を
150万円の貯金が「呼吸できる余白」になる理由
150万円は、大富豪になれるような金額ではありません。仕事をすぐに辞めて、その後は何も気にせず暮らせる金額でもないでしょう。
それでも、150万円の貯金があることで、日常に「呼吸できる余白」が生まれる場合があります。
貯金がほとんどないと、友人との食事に3,000円を使うだけでも、その後の家計が苦しくなるかもしれません。スーパーでは欲しいものより、一番安いものを優先せざるを得ないこともあります。
この状態では、お金を使って未来を選ぶというより、次の給料日まで生活を守ることが優先されます。毎日の買い物が小さな試験のようになり、予定外の出費は単なる出費ではなく、生活上の危機になってしまいます。
一方、150万円の貯金があれば、通勤用のスクーターが故障しても、困ることに変わりはないものの、「人生が崩れるかもしれない」という大きな恐怖は和らぎます。
つまり、150万円の役割は、ぜいたくを可能にすることではありません。日常のトラブルを「破滅的な出来事」から「対応を考えられる問題」に変えることです。
緊急予備資金は使わなくても価値がある
緊急予備資金の価値は、実際に使った金額だけでは測れません。
- 必要になれば修理代を払える
- 収入が途絶えても、すぐに生活が崩れるわけではない
- 家族に急な問題が起きても対応を検討できる
- 条件の悪い仕事や契約を断る余地がある
このように、「何か起きても対応できる」と思えること自体が、緊急予備資金の大切な役割です。
お金に対する不安が弱まれば、仕事や家族との関係にも落ち着いて向き合いやすくなります。金融面での安心はストレス反応に関係するといわれますが、心身への影響には個人差があります。大切なのは、貯金が問題を消すのではなく、問題の受け止め方や対応の幅を変え得るという点です。
番組では、150万円があれば、日常で突然起きる健康上の問題の「9割」に借金をせず対応できる可能性が高まると表現しています。ただし、実際に必要となる費用は状況によって大きく異なり、150万円ですべての医療費や緊急事態をまかなえるわけではありません。
自分に必要な予備資金は、毎月の生活費、家族構成、働き方、利用できる支援などを踏まえて考える必要があります。
失業や転職に対する向き合い方が変わる
150万円の貯金が持つ大きな意味の一つが、失業や転職への備えです。
番組では、150万円があれば、3か月から6か月ほど落ち着いて次の仕事を探せる余地が生まれるとしています。ただし、何か月暮らせるかは、毎月必要な生活費によって異なります。
貯金がなければ、「生活費を払うために、とにかく最初に見つかった仕事を選ぶ」という状況になりがちです。安全網があれば、次のような点を確認する時間を持ちやすくなります。
- 自分の専門性を生かせる仕事か
- 給与や待遇に納得できるか
- 希望する働き方に合っているか
- 長く続けられそうな環境か
今の会社にいる場合も、昇給について上司と話したり、不利な条件を断ったりする心理的な余裕につながることがあります。
150万円があれば必ず良い仕事に就けるわけではありません。それでも、「何でもよいから収入を得なければならない状態」と「自分に合うかを検討できる状態」には、大きな違いがあります。
貯金は未来の機会を検討する土台にもなる
緊急予備資金は、災害や故障に備えるだけのお金ではありません。将来につながる機会を検討する土台にもなります。
たとえば、収入を1.5倍にできる可能性のある大学院での学びや専門資格があり、最初に30万円必要だとします。貯金がなければ、興味があっても諦めざるを得ないかもしれません。土台となるお金があれば、費用や期待できる効果を比較したうえで、自分への投資として検討できます。
交流会や勉強会に3,000円、あるいは6,000円かかる場合も同じです。貯金がなければ一週間分の食費のように感じられても、余裕があれば内容を見て参加するかどうかを選べます。そこで年間6万円以上の収入増につながる仕事と出会う可能性もありますが、成果が保証されるわけではありません。
重要なのは、機会があれば何にでもお金を出すことではなく、参加するかどうかを自分で判断できることです。
友人から小さな事業への参加を誘われた場合も、事業内容や損失の可能性を慎重に確認する必要があります。緊急予備資金の全額を、友人に勧められた暗号資産などへ投じるという話ではありません。
収入が多くても貯金できるとは限らない
資産形成で必要なのは、稼ぐ力だけではありません。稼いだお金を残す力も重要です。
月収30万円から42万円あっても、高い車のローンや高級マンションの家賃、日常的な外食などで、貯金がほとんど残らない人はいます。反対に、月収9万円から12万円でも、支出を丁寧に管理し、少しずつ資産をつくる人もいます。
もちろん、収入が低ければ、削れる支出に限界があります。生活に必要な費用まで無理に減らすべきではありません。
そのうえで確認したいのは、次のような点です。
- 必要なものと欲しいものを分けられているか
- 使っていないサービスや契約がないか
- 無理なく減らせる支出はあるか
- 収入が増えたとき、支出も同じだけ増えていないか
- 少額でも継続してお金を残せているか
150万円の貯金は、単なる口座残高ではなく、こうした判断を続けてきた結果とも考えられます。
150万円を貯めるには小さな習慣から始める
「150万円は遠すぎる」と感じる人もいるでしょう。毎月1万2,000円を残すことさえ難しい場合、いきなり150万円だけを見ると、始める前から疲れてしまいます。
大切なのは、明日までに用意しようとしないことです。食事や楽しみを極端に削り、短期間で一気に貯めようとすると、反動で使ってしまうことがあります。
最初は月3,000円や6,000円でも構いません。金額の大きさより、毎月同じ行動を続けることが重要です。
まずは先に取り分ける
給料を使ったあとに残った金額を貯める方法では、何も残らない月が続くことがあります。そこで、無理のない金額を最初に取り分ける方法を検討できます。
小さな額でも習慣ができれば、昇給や収入増があったときに積立額を上げやすくなります。
最初の12万円から18万円を小さな節目にする
番組では、最初の12万円から18万円をつくる時期が、特に大変だとしています。買い物の癖を見直し、意識してお金を残す必要があるからです。
しかし、仕組みや生活のリズムが整えば、次の12万円は少し楽になる可能性があります。60万円、90万円と増える頃には、貯金が特別な努力ではなく、普段の行動になっていることもあります。
楽しみを全部なくさない
カフェの飲み物、目的のない飲み会、セールで買った不要な物などに、年間6万円以上を使っている人もいます。
ただし、すべてをやめる必要はありません。そのうち3分の1を残すなど、自分が苦しくならない範囲で調整する考え方があります。さらに収入増に合わせて積立額を上げ、利息も積み重なれば、人によっては3年以内に150万円へ届く可能性もあります。
ただし、到達までの期間は、現在の貯金額、毎月の積立額、収入の変化などによって異なります。月3,000円や6,000円の積立だけで、誰もが3年以内に到達できるという意味ではありません。
小さなお金の判断に疲れないために
お金に余裕がないと、日常の細かな支出も重大な判断になります。
朝食は240円のものにするか、60円で済ませるか。燃料を満タンにするか、とりあえず300円分だけ入れるか。一つひとつは小さくても、そのたびに「払って大丈夫か」と考えれば、心は疲れていきます。
150万円の余裕があれば、こうした細かな判断の9割は、それほど重大ではなくなるというのが番組で示された考え方です。
これは、何でも高い商品を選ぶという意味ではありません。値段の安さだけではなく、自分の好みや体との相性、品質も含めて判断できるということです。
ななみの友人は、150万円を貯めたあと、スーパーで「買えるもの」ではなく「食べたいもの」を考えられることに気づき、涙が出そうになったと話しています。貯金がもたらす自由は、派手な消費ではなく、こうした日常の選択に表れる場合があります。
150万円を貯めた後に投資を考えるときの注意点
生活の土台ができると、株式や小さな事業、継続的な収入の仕組みに関心を持つ人もいます。来月の家賃への不安が弱まり、老後や資産形成を考える余裕が生まれるためです。
ただし、150万円を貯めたら、すぐに全額を投資すべきだということではありません。
緊急時に使うお金と、価格変動や損失を受け入れられるお金は、役割が異なります。投資を検討するときは、少なくとも次の点を分けて考える必要があります。
- 生活を守るために残すお金
- 近い将来に使う予定があるお金
- 損失の可能性を理解したうえで運用を検討できるお金
最初の150万円が持つ主な価値は、高い利益を得ることではありません。生活を守り、落ち着いて次の選択を考えられる状態をつくることです。
150万円の貯金に関するFAQ
150万円あれば仕事を辞めても大丈夫ですか?
一律には判断できません。毎月の生活費、次の仕事が決まるまでの期間、家族構成などによって必要額は変わります。番組では3か月から6か月ほど仕事を探す余地が生まれるとしていますが、自分の生活費を基準に確認することが大切です。
貯金ゼロから何をすればよいですか?
月3,000円や6,000円など、無理なく続けられる金額を先に取り分けることから始められます。同時に、不要な買い物や使っていない契約がないかを確認すると、積立に回せるお金を見つけやすくなります。
節約のために楽しみは全部やめるべきですか?
全部やめる必要はありません。極端な節約は反動につながることがあります。好きな支出は残しながら、優先度の低い支出の一部を減らすほうが、続けやすい場合があります。
150万円は投資に回してもよいですか?
全額を投資に回すことは慎重に考える必要があります。緊急予備資金と、損失の可能性を受け入れられる余裕資金は分けて考えましょう。投資には元本割れなどのリスクがあります。
収入が少なくても150万円を貯められますか?
可能性はありますが、収入や固定費、家族構成によって難しさは異なります。支出の見直しだけでは限界があるため、状況に応じて収入を増やす方法も含めて考える必要があります。
まとめ|150万円は選択肢を持つための土台
150万円の貯金が人生にもたらすのは、ぜいたくし放題の暮らしではありません。突然の故障や失業などを、落ち着いて対処できる問題へ変えるための余白です。
覚えておきたいポイントは次のとおりです。
- 緊急予備資金は、使わなくても安心という価値を持つ
- 貯金があれば、仕事や学びの機会を検討しやすくなる
- 資産形成には、稼ぐ力だけでなく残す力も必要
- 月3,000円や6,000円でも、継続する習慣が出発点になる
- 楽しみをすべて削るのではなく、続けられる家計をつくる
- 緊急予備資金と投資に使うお金は分けて考える
- 必要な金額は生活費や家族構成によって異なる
本当の財産は、口座に表示される数字だけではありません。その数字をつくる過程で身につく、支出を選ぶ力や継続する力、落ち着いて判断する力も大切な財産です。
今の残高に不安があっても、責める必要はありません。まずは日々の支出を知り、自分が続けられる金額から始めてみてください。
お金との付き合い方をさらに考えたい方は、「ファイナンスおばさん・ななみ」 の番組もぜひフォローしてください。
エピソードを視聴する
ご注意
本記事は情報提供・エンターテインメントを目的としたものであり、投資・金融 アドバイスを行うものではありません。投資に関する最終判断は、ご自身の責任 において行ってください。