複利で資産形成を進めるには?10年後の選択肢を増やす考え方
はじめに
「毎月きちんと貯めているのに、資産がなかなか増えない」「このまま続けて、本当に将来の自由へ近づけるのだろうか」と不安になることはありませんか。
資産形成を始めた直後は、運用による増加よりも、自分で積み立てた金額のほうが大きいのが一般的です。そのため、努力に対して結果が小さいように見え、途中で諦めたくなることがあります。
この記事では、複利で資産形成する仕組みをはじめ、資産が増えるまでに時間がかかる理由、収入と生活費の管理、資産を「成長・収入・安定」の役割に分ける考え方を解説します。十年で仕事を辞められると保証するものではありませんが、将来の選択肢を増やすための判断材料として活用してください。
YouTubeで最新エピソードをいち早くお届けします!
今すぐチャンネル登録を
資産形成の最初が「進んでいない」と感じる理由
資産形成の最初の数年間は、変化を実感しにくい時期です。
残業をする、外食や旅行を控える、欲しいものを我慢するなど、積み立てるためには相応の努力が必要です。それにもかかわらず、運用で増える金額はわずかに見えることがあります。
最初は資産そのものが小さいため、貯まるお金の多くは自分の労働収入から生まれます。いわば、自分自身が資産形成のエンジンになっている状態です。
たとえば、毎月六万円を十年間積み立てると、元本は七百二十万円です。大きな金額ではありますが、その先に三十年、四十年の生活があると考えれば、それだけで完全に仕事を辞めるのは難しい場合があります。
「十年も努力したのに、まだ自由になれない」と感じるかもしれません。しかし、この期間は失敗ではなく、複利を動かすための元本をつくる時間です。
見えない基礎をつくっている時期
資産形成の初期は、家を建てる前の基礎工事に似ています。
基礎づくりには時間とお金がかかりますが、地上にはまだ建物が見えません。外からは何も進んでいないように見えても、その基礎がなければ二階や三階を建てることはできません。
ポッドキャストに登場する蘭さんは、二十八歳のとき、四十歳までに雇われて働く生活を終えたいと考えました。毎月七万二千円から七万八千円を貯め、外食を減らし、古い車を使い続け、夜にはネット販売や文章を書く仕事にも取り組みました。
三年間続けても、口座にあったのは三百万円未満でした。周囲が旅行や買い物を楽しむなか、「三年分の努力がこれだけなのか」と感じ、使ってしまおうかと考えたそうです。
しかし、その三百万円は失敗ではありません。運用する場合には、将来の利益を生む土台となり得るお金です。元本から生まれた運用益をさらに運用へ回し、次の運用益につなげていく流れが複利です。
複利で資産形成する時間を測る「七十二の法則」
複利によって資産がおよそ二倍になるまでの期間を考える際、目安として使われるのが「七十二の法則」です。
計算方法は、七十二を想定する一年の利回りで割るだけです。
資産が約二倍になる年数=72÷想定利回り
長期の分散投資について、世界中の株式へ分散するインデックスファンドなどでは、年率五パーセントから七パーセント程度が目安として語られることがあります。ただし、毎年同じ割合で増えるわけではなく、将来の結果を保証する数字でもありません。
仮に年率六パーセントで計算すると、七十二を六で割って十二です。追加投資をしない場合、平均して約十二年で二倍になるという計算になります。
七百二十万円を元本とした計算例は、次のとおりです。
- 約十二年後:千四百四十万円
- さらに約十二年後:二千八百八十万円
- さらに約十二年後:五千七百六十万円
- 四回の倍増:約四十八年で一億一千五百二十万円
- 五回の倍増:約六十年で二億三千四十万円
最初の倍増で増える金額は七百二十万円ですが、次は千四百四十万円、その次は二千八百八十万円です。同じ「二倍」でも、元本が大きくなるほど増加額も大きくなります。
ただし、これは一定の利回りを仮定した単純な計算例です。実際の市場には上昇する年も下落する年もあり、長期間停滞する可能性もあります。
七十二の法則は、到着時刻を約束する切符ではなく、資産形成に必要な時間の目安を確認する地図として捉えましょう。
複利の転換点はある日突然やって来るものではない
資産が自分で増え始める転換点は、明確な一日として訪れるわけではありません。
積み立てた元本が増え、そこから生まれた運用益が次の運用益につながります。その金額が毎月の積立額に近づき、やがて上回る可能性が出てくるなかで、資産形成の進み方が少しずつ変わっていきます。
知人の実さんは、三十歳のときに九百万円をつくっていました。そこから約十二年間運用し、年率六パーセントの仮定による計算上では、九百万円が千八百万円になります。さらに約十二年で、千八百万円が三千六百万円になる計算です。
前半は劇的な変化に見えなくても、元本が大きくなると、資産そのものが生み出す金額も大きくなります。場合によっては、年間の運用益が働いて得る一年分の収入を上回る可能性も出てきます。
一方で、値下がりへの不安や周囲との生活の違いから、積み立てをやめたり資産を取り崩したりすると、複利が大きくなる前に時計を止めることになります。
長期投資では、値動きだけでなく「いつか始めよう」と先延ばしにすることにも注意が必要です。始める時期が遅くなれば、資産を運用できる時間も短くなります。
資産形成を早める鍵は「高い利回り」だけではない
少ない元手を置き、何もせずに待つだけで十年後の自由を実現するのは難しい場合があります。元手が小さければ、二倍になっても生活を支えられる規模に届かない可能性があるためです。
資産形成の速度を上げたいなら、無理に高い利回りを狙うのではなく、毎月投資や貯蓄へ回せる金額を増やす視点が必要です。
そのための基本が、次の「攻め」と「守り」です。
攻め:収入を増やす
攻めとは、自分の収入を増やすことです。原稿では、次のような選択肢が挙げられています。
- 昇進を目指す
- 新しい技術を身につける
- より条件のよい仕事へ移る
- ネット販売やフリーランスなどの副業に取り組む
どの方法が適しているかは、働き方や家庭の状況によって異なります。無理に睡眠や健康を削るのではなく、継続できる方法を検討することが大切です。
守り:生活費の膨張を防ぐ
守りとは、入ってきたお金をすべて生活費として流出させないことです。
毎月の収入が十二万円で、その十パーセントを貯める場合、積立額は月一万二千円、年間十四万四千円です。これを十年間積み立てて運用した場合、想定によっては二百四十万円から三百万円ほどになります。
収入が十二万円から三十万円へ増え、同じ十パーセントを積み立てるなら月三万円です。しかし、収入の増加とともに食事、車、スマートフォンなどの支出まで増やせば、手元に残る金額は変わらないかもしれません。
これが「生活水準の膨張」です。
毎月十万八千円で生活できていた人なら、収入が三十万円になってもしばらく生活費を十万八千円に保つ、という考え方があります。この場合、計算上は十九万二千円を貯蓄や投資へ回せます。
資産形成の速度を変えるのは、収入の金額だけではありません。増えた収入をどのように配分するかも重要です。
まず十二か月、新しく増えた収入を分けてみる
昇給、賞与、副業収入など、これまでなかったお金が入ったときは、最初から使わないお金として扱う方法があります。
普段使う口座に置いたままにせず、生活費とは分け、目的に応じて貯蓄や投資へ回します。もちろん、投資には値下がりの可能性があるため、近いうちに必要なお金まで投資へ回す必要はありません。
お金を一人の「働き手」と考えると、判断しやすくなります。
五千円や一万円を消費すれば、その場で満足を得られます。一方、長期運用へ回せば、将来の利益を生む可能性のある元本になります。
どちらが常に正しいという話ではありません。大切なのは、使う前に「このお金を将来の収入につなげる選択肢もある」と考えることです。
まずは十二か月、生活を壊さずに続けられる金額を決めてみましょう。
資産配分は「成長・収入・安定」の役割で考える
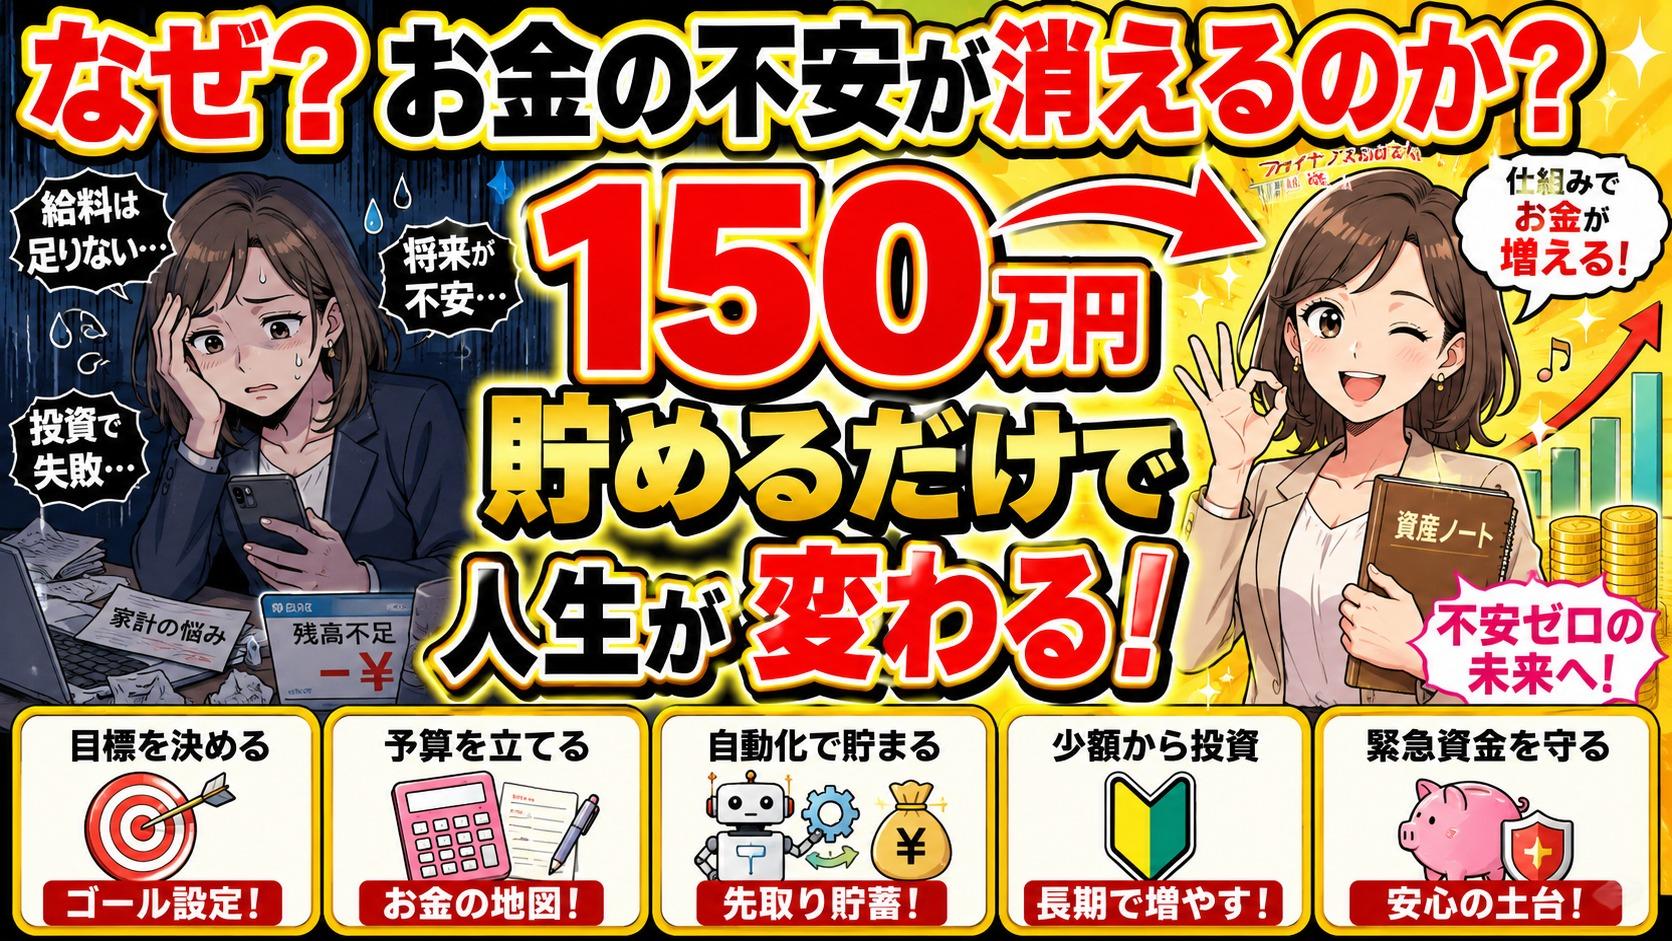
集めたお金を一つの資産へ集中させると、その市場や商品の値動きによる影響を強く受けます。長く資産形成を続けるには、資産を商品名だけでなく、役割から考える方法があります。
原稿で紹介されているのは、「成長・収入・安定」という三つの役割です。
成長を担う資産
成長資産は、資産全体を前へ進めるエンジンです。物価の上昇によってお金の購買力が低下する可能性に備え、長期的な成長を目指します。
選択肢としては、NISA口座を利用した全世界株式などのインデックスファンドや、日本の幅広い企業へ分散する商品が挙げられます。
ただし、株式市場は一直線に上昇するわけではありません。結婚や引っ越しなどでお金が必要な時期に下落していると、安い価格で売らざるを得ないことがあります。近い将来に使う予定のお金との区別が必要です。
収入を担う資産
収入資産は、継続的なキャッシュフローを期待する資産です。賃貸不動産からの家賃や、配当を出す企業の株式などが例として挙げられます。
一定の収入があれば、市場の下落時に成長資産を急いで売らずに済む可能性があります。
ただし、家賃や配当は保証されていません。空室や修繕が発生することもあれば、企業の配当が減ることもあります。一つの収入源へ依存しない視点が大切です。
安定を担う資産
安定資産の役割は、急な出費や市場の下落に備えることです。普通預金、定期預金、個人向け国債、一部の金などが挙げられます。
株式と同じ成長を期待するのではなく、必要なときに生活を支え、値下がりした資産を慌てて売らずに済むよう備えるための資産です。
成長資産がエンジンなら、収入資産は燃料、安定資産はブレーキとサスペンションです。どれか一つを重視しすぎるのではなく、自分の目的や生活に合うバランスを検討します。
分散投資と再投資で仕組みを長く動かす
日本で生活していると、収入も支出も円が中心になりやすいものです。資産まで国内の一種類だけに集中すると、特定の市場や通貨の変動を強く受ける可能性があります。
原稿では、資産の五パーセントから十パーセントほどを、金や世界へ分散された資産に振り向ける考え方が紹介されています。短期的な利益を狙うためではなく、資産を一つの環境だけに依存させないための備えです。
ただし、適切な配分は一律ではありません。年齢、家族構成、生活費、近い将来に使う予定のあるお金などによって変わります。
また、資産から利益や収入を得られるようになった後も、すべてを使い切らないことが仕組みを維持するポイントです。原稿では、利益の少なくとも十パーセントから二十パーセントを再投資する考え方が示されています。
利益の一部を資産へ戻せば、物価上昇による購買力の低下に備えながら、次の利益を生む元本を維持しやすくなります。
複利で資産形成するために今日からできること
最初から大きな金額を用意したり、完璧な投資のタイミングを当てたりする必要はありません。まずは次の順番で、自分のお金を確認してみましょう。
- 毎月の収入と生活費を把握する
- 近いうちに使うお金と、長期で運用できるお金を分ける
- 十二か月続けられる積立額を決める
- 昇給や副業収入など、増えたお金の使い方を事前に決める
- 資産に「成長・収入・安定」の役割があるか確認する
- 利益が出た場合は、その一部を再投資することを検討する
重要なのは、立派な金額を宣言することではありません。生活を壊さず、自分で決めた金額を続けることです。
値下がりへの恐怖、少し増えたときの浪費、周囲との比較は、複利が働く時間を止める原因になり得ます。焦らず、先延ばしにもせず、続けられる仕組みを整えましょう。
複利と資産形成に関するFAQ
複利とは何ですか?
元本から生まれた利益を再び運用し、その元本と利益の両方から次の利益が生まれる仕組みです。元本が大きくなるほど利益の金額も大きくなる可能性がありますが、投資成果が保証されるわけではありません。
七十二の法則は正確ですか?
資産が約二倍になる期間を簡単に把握するための目安です。実際の市場では毎年の利回りが変動するため、計算どおりの年数で二倍になるとは限りません。
貯金と投資はどちらを優先すべきですか?
目的によって異なります。急な出費や近い将来に使うお金は、値動きのある資産とは分けておく考え方があります。長期間使う予定のないお金については、リスクを理解したうえで投資を検討できます。
資産形成を早めるには、高い利回りが必要ですか?
高い利回りだけが方法ではありません。収入を増やす、生活費の膨張を防ぐ、毎月の積立額を増やす、途中でやめずに続けるといった方法も資産形成の速度に影響します。高い収益を狙うほど、一般に大きな値下がりの可能性にも注意が必要です。
収入が少なくても複利で資産形成できますか?
少額でも、元本と運用期間を積み重ねることはできます。ただし、元手が小さい場合は二倍になっても金額が限られるため、支出管理だけでなく収入を増やす方法もあわせて考えることが重要です。
まとめ:資産形成の時計を動かし続けよう
複利で資産形成を進めるうえでは、次の点が重要です。
- 最初の伸びが小さい期間は、複利を動かす元本をつくる時期
- 七十二の法則は、資産が二倍になる期間を考える目安
- 資産形成の速度は、利回りだけでなく積立額にも左右される
- 収入を増やす「攻め」と、生活費の膨張を防ぐ「守り」を組み合わせる
- 資産を「成長・収入・安定」の役割から考える
- 分散と再投資によって、仕組みを長く動かしやすくする
- 無理のない金額を決め、途中で時計を止めない
十年で完全に仕事を辞められるかどうかは、収入、生活費、現在の資産、運用結果によって異なります。それでも、十年間仕組みを続けた場合と、何も始めなかった場合では、その後に持てる選択肢が変わる可能性があります。
まずは電卓を開き、毎月いくらなら生活を壊さず、未来のために回せるか考えてみてください。大切なのは金額の大きさよりも、自分に合った方法で継続することです。
「ファイナンスおばさん・ななみ」 を購読し、複利や資産配分など、長期の資産形成に役立つ考え方をこれからもチェックしてみてください。
エピソードを視聴する
ご注意
本記事は情報提供・エンターテインメントを目的としたものであり、投資・金融 アドバイスを行うものではありません。投資に関する最終判断は、ご自身の責任 において行ってください。