貯金できる人の習慣とは?同じ収入でも資産に差がつく理由

毎月きちんと働き、収入も決して低くないのに、月末になるとお金が残っていない。そんな悩みの背景には、収入額だけでなく、生活水準、借金、支出管理、貯める順番、そしてお金に対する感情が関係しています。この記事では、同じ収入でも家計や資産に差がつく理由と、貯金できる仕組みを作るための考え方を整理します。
ななみがこのテーマを実際にどのような言葉で語っているのかは、YouTube動画で見るとさらにイメージしやすくなります。動画も確認しながら、当てはまる習慣がないか考えてみてください。
YouTubeで最新エピソードをいち早くお届けします!
今すぐチャンネル登録を
同じ収入でも貯金できる人とできない人に分かれる理由
お金を多く稼げば、自動的に家計の不安がなくなるとは限りません。稼ぐ力は重要ですが、それは家計を整えるための要素の一つです。
高収入でも、入ってきた分だけ使えば手元には残りません。一方で、収入が特別高くなくても、支出を管理して一定額を残し、将来のために活用すれば、少しずつ選択肢を増やせます。
サッカーにたとえるなら、稼ぐ力は攻撃、支出を管理する力は守備です。三点取っても四点失えば試合には勝てません。収入が増えても、それ以上に支出が増えれば、家計は安定しにくくなります。
貯金できる人の習慣を考えるときは、次の両方を見る必要があります。
- どのくらい収入があるか
- 収入からいくら残し、何に使っているか
家計の差を作るのは、一度の大きな判断だけではありません。日々の小さな買い物や、給料が入った直後の行動が積み重なった結果です。
お金が貯まらない3つの原因
1.収入と一緒に生活水準を上げてしまう
収入が増えると、それまで問題なく使っていたものが急に物足りなく見えることがあります。
もっと良い部屋、より高い車、雰囲気の良い店で飲む毎日のコーヒーなど、一つひとつは小さなぜいたくかもしれません。注意したいのは、それらが「たまの楽しみ」から「毎月必要な支出」に変わることです。
1996年に出版された『となりの億万長者』では、本当に資産を持っている人ほど、意外に普通の生活をしていることが多いという点が伝えられています。見た目の華やかさと、実際に持っている資産は同じではありません。
ななみ自身も、毎朝350円から400円ほど払ってコーヒーを買う代わりに、自宅でいれることがあります。自分でいれた濃いコーヒーが好きだからという理由もありますが、こうした行動も1か月単位では家計の差になります。
見直す場所は人によって異なります。
- 動画配信サービスの有料プラン
- 毎日のランチ
- 仕事帰りのデリバリー
- 習慣で買っている飲み物
- 収入に合わせて増えた固定費
すべての楽しみをやめる必要はありません。「本当に満足している支出」と「習慣で続けているだけの支出」を分けることが大切です。
2.借金によって未来の収入を先に使っている
カードや分割払いを利用すれば、手元に現金がなくても買い物ができます。しかし、その時点で手に入るのは商品だけではありません。将来支払わなければならない返済も同時に発生します。
ここで、月収18万円の健太さんと大輔さんを比べてみます。
健太さんには、買い物や旅行で作った60万円のカード残高があります。リボ払いの年率を15%前後とし、1年ほどで返す場合、毎月およそ5万5,000円を返済に回す必要があります。そのお金は、過去の買い物の精算に使われるため、未来の資産には回りません。
一方、借金のない大輔さんは、健太さんの返済額とほぼ同じ6万円を毎月積み立てます。1年間の元本は72万円です。
仮に、世界中の株式に分散するインデックスファンドなどで長期的に年5%から7%ほどの収益を目指し、最初の1年間に積み立てた72万円を年7%で30年間運用できたとすると、およそ550万円になります。
ただし、これは一定の利回りが続いたと仮定した試算です。毎年同じ収益が得られるわけではなく、投資には元本割れの可能性もあります。
同じ6万円でも、返済に使えば過去の支払いに向かい、積み立てれば未来の資産になる可能性があります。ここが、消費者向けの借金と投資の大きな違いです。
特に自動車ローンは、慎重に考えたい支出です。生活上、車が必要な場合もあるため、車自体を否定するものではありません。ただし、車は購入後に価値が下がりやすいうえ、保険、駐車場、税金、整備などの費用もかかります。借り入れで購入すれば、さらに利息が加わります。
住宅ローンのように住まいを確保するための長期的な借り入れとは分けて考え、車やスマートフォン、バッグなどは「借りられる金額」ではなく「今の自分が無理なく払える金額」を基準にすることが重要です。
3.何にいくら使ったか把握していない
ななみは若い頃、会社で昼食が用意されていたにもかかわらず、外で食事をして、食後には甘い飲み物を買っていました。一回ごとの金額は小さく感じられましたが、月末に計算すると、昼食だけで2万4,000円以上使っていました。
小さな支払いほど記憶に残りにくく、実際の合計額を少なく見積もりがちです。キャッシュレス決済では、現金が財布から減る様子が見えないため、「支払った」という感覚が弱くなることもあります。
だからこそ、記憶ではなく記録に頼ります。
- 家計簿アプリを使う
- 表計算ソフトに入力する
- 紙のノートに書く
- 利用明細を定期的に確認する
どの方法を選ぶかよりも、「何に、いくら使ったか」を見える状態にすることが重要です。1か月分の支出を眺めれば、削っても満足度が下がりにくい項目や、想定以上に使っている項目を見つけやすくなります。
見えない支出にはブレーキをかけられません。まず見えるようにすることが、家計改善の出発点です。
貯金できる人が実践する3つの習慣
1.少額でも早く資産形成を始める
資産形成では、金額だけでなく、お金を運用できる期間も重要です。
同い年の翔太さんと直樹さんを例に考えてみましょう。
翔太さんは20歳から毎月3万円、年間36万円を積み立て、30歳までの10年間続けました。拠出した元本は合計360万円です。その後は追加せず、65歳まで運用を続けます。
直樹さんは30歳から年間36万円を積み立て始め、65歳まで35年間続けます。元本の合計は1,260万円です。
仮に長期で年7%の収益が続いたとすると、翔太さんの資産は65歳時点で5,000万円前後まで育つ可能性があり、直樹さんもほぼ同じ規模になります。直樹さんは翔太さんの3倍以上の元本を拠出して、近い金額になる計算です。
これも年7%が保証されるという意味ではありません。相場は上下し、実際の結果は運用状況によって変わります。
この例で注目したいのは、翔太さんの収入の高さではなく、お金が働く時間を10年早く確保したことです。複利には時間が必要なため、少額でも早く始めるという考え方があります。
2.給料日に先取り貯金をする
給料を生活費や買い物に使い、月末に残った分を貯金しようとしても、なかなか残らないことがあります。そこで、使った残りを貯めるのではなく、先に貯める金額を分けます。
たとえば、口座残高が6万円のときに9万円の給料が入り、15万円になったとします。月末に再び6万円へ戻っていれば、1か月働いても資産は増えていません。お金が口座を通過しただけです。
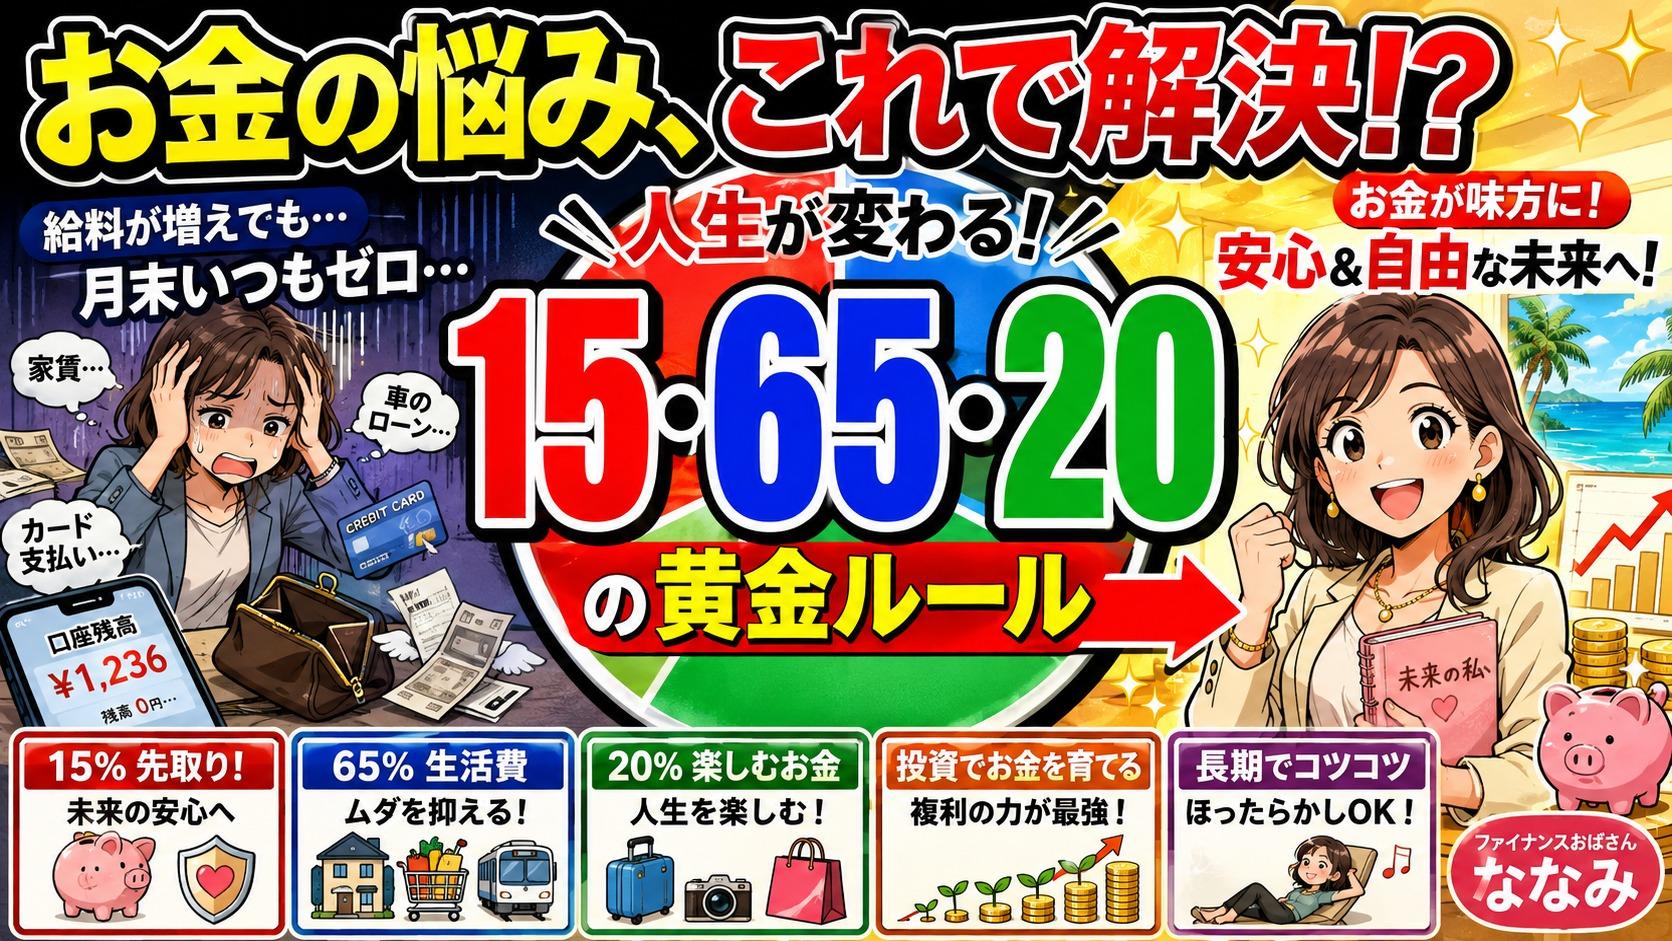
順番を変え、9万円の給料が入ったら、最初に1万円から2万円ほどを別口座へ移します。割合では、およそ10%から20%です。先に移したお金は、最初から生活費になかったものとして扱います。
普通預金や目的別の貯蓄口座へ移す方法があります。長期運用が目的であれば、リスクを理解したうえで、NISA口座で積み立てることも選択肢になります。
ただし、適切な金額は家計によって異なります。生活に支障が出る金額を無理に設定するのではなく、継続できる範囲で始めることが大切です。給料日に自動で移す仕組みにすれば、意思の強さに頼らず続けやすくなります。
3.消費だけでなく価値を残す使い方を考える
お金の使い道は、生活を楽しむための消費だけではありません。将来の価値や収入につながるものへ振り向ける考え方もあります。
株式には値上がりや配当の可能性があり、小さな事業への出資は利益を生む可能性があります。賃貸用不動産であれば、家賃収入を得られる場合があります。
ただし、いずれにも損失のリスクがあり、買えば利益が出るわけではありません。重要なのは、特定の商品を購入することではなく、「この支出は将来の自分に何を残すのか」と考えることです。
たとえば、600万円の車をローンで買えば、車の価値が時間とともに下がる一方、利息、駐車場代、保険料、整備費などが発生します。古い車に乗りながら金融資産を持っている人もいれば、きれいな車やブランド品を持ちながら支払いに悩んでいる人もいます。
外見だけでは、本当の家計状況は分かりません。人からどう見られるかだけでなく、将来に何が残るかという視点を持つと、買い物の判断基準が変わります。
お金に対する不安が家計判断を左右する
支出や投資の習慣を動かしているのは、知識だけではありません。お金を失うことへの恐怖や、他人と比べたときの焦りも判断に影響します。
お金が減ることを強く恐れる人は、十分な貯金があっても安心できず、現金を何年も動かせなくなる場合があります。反対に、「将来も苦しいなら今のうちに使おう」と考え、食事や買い物で一時的な安心を得ようとする人もいます。
一見すると正反対ですが、どちらも恐怖に判断を任せている点は同じです。
ななみの父親は、戦後の物不足や厳しい暮らしの影響を強く受けていました。家族を守るために蓄える一方、リスクを恐れるあまり機会を避け、必要なお金があっても自分のためには使いにくかったといいます。ななみ自身も、その不安を知らないうちに受け継いでいました。
お金は、ただ隠しておく宝物でも、人生を支配する主人でもなく、目的を実現するための道具と考えることができます。
たとえば、仕事の管理能力や投資について学ぶ講座に12万円から18万円かかるとします。支払うべきかどうかは、講座というだけでは判断できません。
- 内容が本当に役立つか
- 知識や人とのつながりを得られるか
- 仕事の成果につながる可能性があるか
- 費用に対して期待できる価値は何か
- 支払っても家計に無理がないか
原稿では、将来180万円の収入増につながる可能性を考える例が示されています。ただし、これは結果を保証するものではありません。高額な講座なら何でも自己投資になるわけではなく、価値とリスクを冷静に比べる必要があります。
家計を整えるために今日からできること
予算を作ってお金の行き先を決める
電気代、食費、住居費、楽しみに使うお金など、項目ごとに使える範囲を決めます。紙でも表計算ソフトでも構いません。
予算は、楽しみをなくすためのものではなく、限られたお金を自分の大切な目的へ振り分けるための設計図です。
消費者向けの借金を確認する
リボ払いや高い金利の分割払いがある場合は、残高、返済額、利息を確認します。投資の利益を期待する前に、確実に発生する高い利息を減らすことが優先される場合もあります。
借金が減れば、毎月の収入を過去の精算ではなく、未来のために使いやすくなります。
生活に必要なお金と投資資金を分ける
投資には値下がりや元本割れがあります。生活費や緊急時に必要な資金まで投資するのは避け、自分が理解できる範囲で取り組むことが大切です。
投資をする場合は、長期、積み立て、分散を意識する考え方があります。ただし、家計状況やリスクへの向き合い方は人によって異なります。
収入より少ない金額で暮らす
収入が6万円のときに6万円を使い、18万円になったら18万円を使う状態では、昇給しても資産は増えません。
原稿では「10入ったら5を使い、残りの5を将来へ回す」という考え方が示されています。ただし、これはすべての人が収入の半分を残すべきだという意味ではありません。大切なのは、収入と支出の間に、自分の家計に合った差額を作ることです。
貯金できる人の習慣に関するFAQ
収入が少なくても先取り貯金はできますか?
金額が小さくても、給料日に先に分ける仕組みは作れます。ただし、生活費を圧迫する金額にする必要はありません。まず支出を把握し、無理なく継続できる金額から検討します。
貯金と借金返済はどちらを優先すべきですか?
借金の種類や家計状況によって異なります。リボ払いや高い金利の分割払いでは、利息が確実に発生するため、投資より返済を優先したほうがよい場合があります。一方、緊急時に備えるお金まで返済に回すと、再び借り入れが必要になる可能性もあるため、全体のバランスを見ることが重要です。
貯金ができたら、すぐに投資したほうがよいですか?
すぐに投資することが全員に適しているわけではありません。まず生活に必要なお金や緊急時の資金を確保し、商品の仕組みや値下がりの可能性を理解してから判断します。
家計簿が続かない場合はどうすればよいですか?
すべてを細かく記録することにこだわらず、カード明細の確認や大きな項目だけの記録から始めても構いません。目的は完璧な家計簿を作ることではなく、何にいくら使っているかを把握することです。
節約すると生活の楽しみがなくなりませんか?
節約は、すべての楽しみをやめることではありません。本当に満足している支出は残し、習慣だけで続いている支出や、満足度の低い固定費を見直す方法があります。
まとめ|収入額より「残し方」と「使い方」を見直そう
同じ収入でも資産に差がつく背景には、毎日のお金の扱い方があります。覚えておきたい判断ポイントは次のとおりです。
- 収入が増えても、生活水準をすぐに上げない
- 借金は未来の収入を先に使う行為だと理解する
- 記憶に頼らず、支出を記録して見えるようにする
- 給料日に先取り貯金を行い、残る仕組みを作る
- 投資は生活資金と分け、リスクを理解して検討する
- 見栄ではなく、将来に残る価値を考えてお金を使う
- 不安や焦りが判断を支配していないか振り返る
すべてを一日で変える必要はありません。支出を一つ記録する、給料日に一定額を移す、カード残高を確認するといった小さな行動から始められます。
このテーマをさらに深く理解したい方は、「ファイナンスおばさん・ななみ」 のポッドキャストもぜひお聴きください。
エピソードを視聴する
ご注意
本記事は情報提供・エンターテインメントを目的としたものであり、投資・金融 アドバイスを行うものではありません。投資に関する最終判断は、ご自身の責任 において行ってください。