無理なく資産形成する方法|貯金・投資・借金返済の順番を解説
はじめに
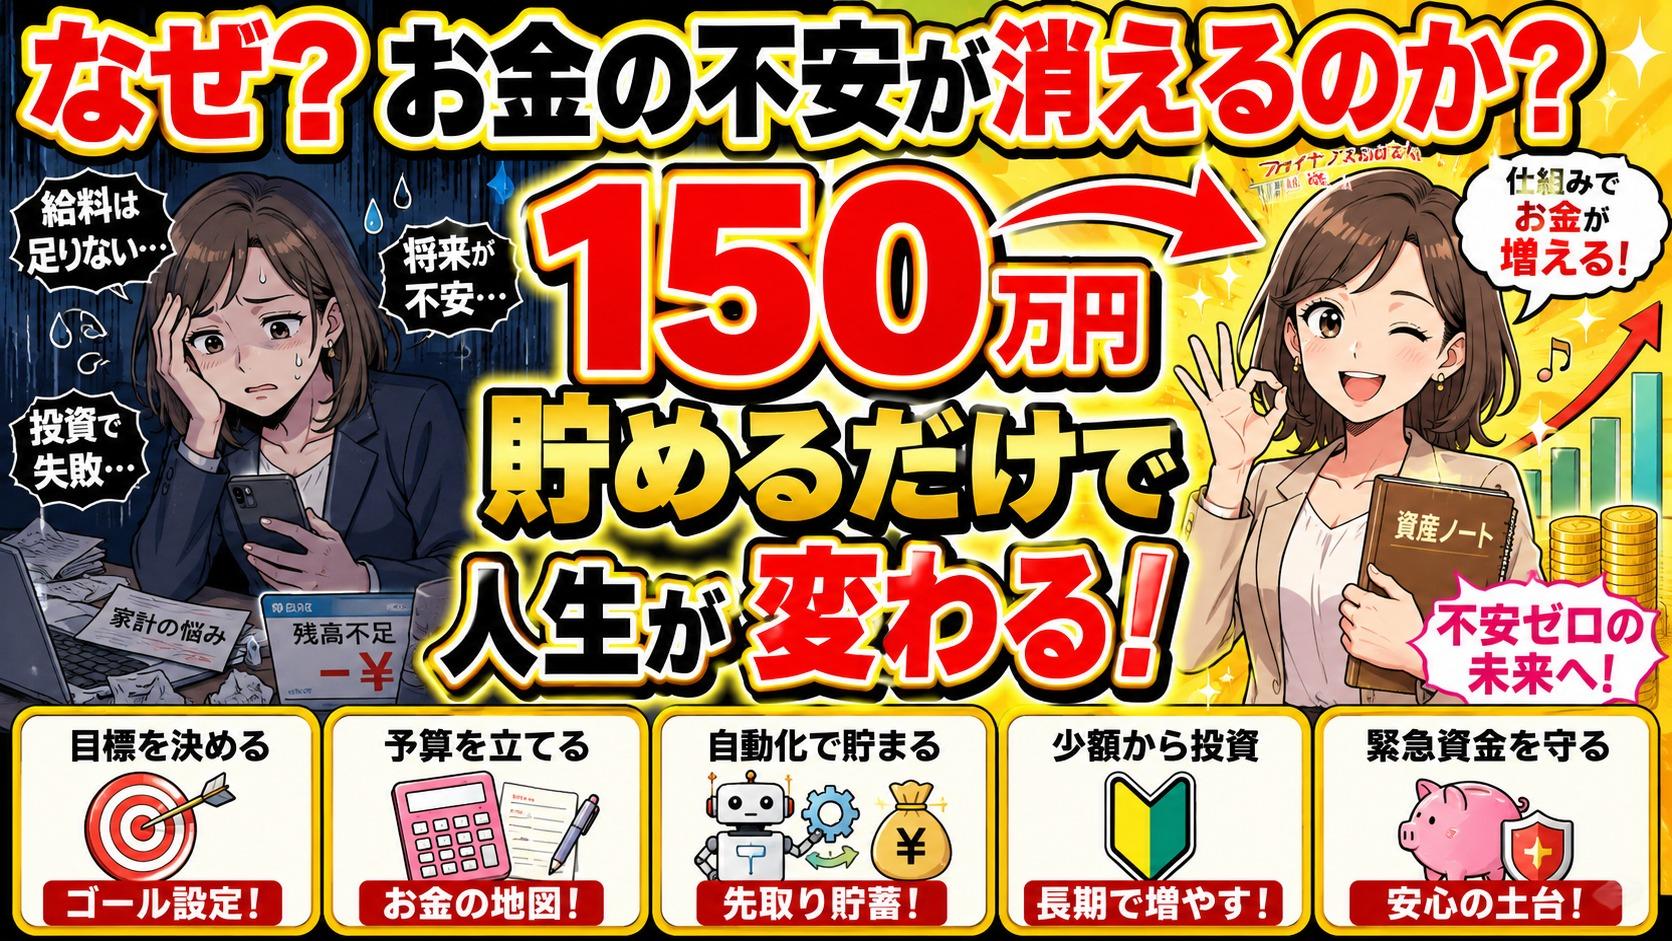
毎日きちんと働き、節約もしているのに、お金の不安が消えない。帰宅後も口座残高や株価が気になり、スマートフォンを何度も確認してしまう。そんな状態に悩んでいないでしょうか。
資産形成に必要なのは、楽しみをすべて我慢したり、体力の限界まで働いたりすることだけではありません。大切なのは、毎回の意思決定に頼らず、貯金や投資へお金が流れる仕組みを整えることです。
この記事では、生活を過度に切り詰めずに資産形成を続けるため、目的の決め方、家計の自動化、緊急予備資金、複利、分散、高金利の借金返済について順番に解説します。
YouTubeで最新エピソードをいち早くお届けします!
今すぐチャンネル登録を
資産形成で大切なのは「我慢」より「仕組み」
お金を貯めるには、食事、服、友人との時間など、あらゆる楽しみを我慢しなければならないと思われがちです。
もちろん、支出を見直すことは大切です。しかし、少額の出費まで毎日責め続ける生活は、長く続かない可能性があります。我慢が限界に達すると、高価なスマートフォンを突然買ったり、ストレスを解消するために貯金を使って旅行したりするなど、大きな反動につながることもあります。
無理なく資産形成するには、使うことをすべて敵にするのではなく、次のような流れを考える必要があります。
- 自分にとって必要な支出と楽しむための支出を分ける
- 知識や経験を生かして収入を増やす方法も考える
- 収入の一部が貯金や投資へ流れる仕組みをつくる
- 使わなかったお金を、将来のためのお金へ変える
一杯のコーヒーを削ることだけが節約ではありません。今の暮らしを守りながら、将来に残るお金を少しずつ増やせるかが重要です。
最初に「何のためにお金をつくるのか」を決める
資産形成を始める前に、自分にとっての経済的な自由を考えてみましょう。
例えば、次のような目的があります。
- 50歳で仕事を辞め、好きなことをして暮らしたい
- 突然仕事を失っても困らないよう、生活費の6か月分を持ちたい
- 家賃収入などで生活費の一部をまかないたい
50歳で仕事を辞めたい場合も、必要な金額が3,000万円なのか6,000万円なのかによって、毎月のお金の配分は変わります。
目的が曖昧なままでは、ただ不安に追われてお金を守ろうとしてしまいます。目標と使う時期が見えてくると、貯金、投資、生活費へどのように分けるかを考えやすくなります。
家計の予算は「制限」ではなくお金の地図
予算という言葉から、細かな家計簿や窮屈な管理を想像する人もいるでしょう。しかし、予算は自由を奪う手錠ではなく、お金の行き先を示す地図です。
給料を受け取ったら、あらかじめ次のような行き先を決めます。
- 家賃や生活に必要なお金
- 食費
- 貯金
- 投資
- 自由に楽しむためのお金
先に配分しておけば、月末に「何に使ったのか分からない」と慌てにくくなります。自由に使える範囲も明確になるため、その範囲内であれば罪悪感を持たずに使えます。
ただし、野菜一つ、飲み物一本まで記録するような方法は、人によっては長続きしません。仕事、通勤、家事、育児で疲れた後に、毎晩細かな計算を続けるのは簡単ではないからです。
そこで役立つのが、家計管理の自動化です。
先取り貯金と投資を自動化する
給料が入ったら、その日のうちに一定額が貯蓄用口座や投資用口座へ移るよう設定します。使うかどうか迷う前に、先にお金を動かす方法です。
ポッドキャストでは、毎月の手取りが12万円の場合を例にしています。
- 給料日に1万2,000円を緊急用の貯金へ移す
- 1万8,000円を長期投資へ回す
- 合計3万円を将来のためのお金にする
- 残った9万円で家賃、食費、日々の楽しみを調整する
この配分を1年間続けると、元本は36万円です。5年間では元本が180万円となり、運用している部分については、その成果が加わる可能性もあります。ただし、投資の成果は保証されるものではありません。
この例で重要なのは、誰もが同じ金額を積み立てるべきだということではありません。毎月つらい判断を繰り返さなくても、お金が決めた場所へ移る状態をつくることです。
収入や生活費によって適切な金額は異なります。まずは、今の生活を維持できる範囲で設定する必要があります。
投資の前に緊急予備資金を確保する
すぐに投資を始める前に、用意しておきたいのが緊急予備資金です。
生活していると、自転車や車の故障、パソコンの買い替え、入院、家族のための急な支出など、予定外の出来事が起こります。
手元に現金がなければ、相場が下がっているときに株や金を売ったり、カードローンやリボ払いに頼ったりすることになりかねません。緊急予備資金は、急な支出へ対応するだけでなく、慌てて不利な判断をしないための「心の安全網」でもあります。
ポッドキャストでは、最初の目標として12万円、その次に生活費の3か月分を挙げています。毎月の生活費が6万円なら、3か月分は18万円です。すぐに引き出せる口座へ置いておきます。
ただし、必要な金額は家族構成、働き方、毎月の生活費などによって変わります。12万円や3か月分を一律の正解にするのではなく、自分に起こり得る出費を考えて決めることが大切です。
複利では「お金」だけでなく「時間」が働く
複利とは、元本から生まれた利益を運用へ戻し、次は元本と利益の両方から新たな利益が生まれる仕組みです。
小さな雪玉を長く転がすように、初めの変化は小さくても、時間が長くなるほど効果が積み重なる可能性があります。
ポッドキャストでは、25歳の直樹さんと35歳の健太さんを比較しています。
直樹さんは25歳で120万円を投資し、その後は追加せず、年平均6%で運用できたと仮定します。55歳までの30年間で、120万円はおよそ690万円になります。
一方、健太さんは35歳で同じ120万円を投資し、同じ条件で55歳まで20年間運用します。この場合は、およそ380万円です。
元本と仮定上の運用条件は同じでも、始める時期が10年違うことで、結果にはおよそ310万円の差が生まれます。
これは、毎年6%で必ず増えるという意味ではありません。相場は上がることもあれば、下がることもあります。この例が示しているのは、早く始めるほど、複利が働く時間を長く確保できるという考え方です。
また、配当などの利益を再投資する方法もあります。例えば、120万円分の株式を持ち、配当利回りが3%なら、年間の配当は税引き前で約3万6,000円です。そのお金でさらに資産を買えば、翌年は元の資産と追加した資産の両方が働きます。
ここでも、配当や運用益が確実に得られるわけではない点には注意が必要です。
長期積立投資とインデックス投資という選択肢
毎日株価を確認し、値上がりしそうな銘柄を探し続ける方法は、時間と気力を使います。それによって市場全体より高い成果を得られるとは限りません。
長期で資産をつくる場合は、日経平均株価やTOPIX、世界中の株式などへ広く分散するインデックスファンドも選択肢になります。
一社へ集中するのではなく、市場全体へ広く投資する考え方です。短期的な派手さはありませんが、毎月一定額を積み立て、短期の値動きに反応しすぎずに長い時間を使えます。
日本では、NISA口座を利用して長期の積立投資を考える方法があります。老後のためのお金については、引き出しに条件があるiDeCoも選択肢です。利用する際は、それぞれの制度内容や条件を確認し、自分のお金を使う時期に合うかを検討しましょう。
資産を一つに集中させず、自分に合う配分を考える
株、不動産、金など、値上がりしている資産へ全額を入れると、予想と反対に動いたときに生活全体へ影響が及びます。
そのため、預金、株式、債券、金、不動産などに資産を分け、一つが下がったときに他の資産が支えられる状態を考えます。
ポッドキャストでは、20代から30代で収入を得られる期間が長く、値下がりにも耐えられる人について、株式を70%から80%持つ考え方を紹介しています。一方、退職が近い50代から60代では、資産の50%を債券や預金など、値動きが比較的小さい場所へ置く例を挙げています。
ただし、これは年齢だけで機械的に決めるべき割合ではありません。若い人が必ず株式を80%持つべきだという意味でもありません。
判断基準は、市場が下がったときにも生活を守り、その配分を続けられるかどうかです。使う時期、収入の安定性、損失への耐え方によって、適切な配分は変わります。
高金利の借金があるなら投資より返済を優先する
資産形成の前に向き合いたいのが、クレジットカードのリボ払い、カードローン、無担保の借り入れなど、高金利の借金です。
例えば、60万円の残高があり、年率15%のリボ払いを利用しているとします。残高がほとんど減らない状態が続けば、単純計算では1年間で9万円、5年間で45万円規模の利息負担になります。
株式投資は利益が出る年も損失が出る年もありますが、借金の利息は契約に従って発生します。年率15%の借金を抱えながら年平均6%ほどの長期運用を目指しても、家計全体では前へ進みにくくなります。
返済を進める場合は、次の方法があります。
- 友人からの借金、クレジットカード、車のローン、カードローンなどをすべて書き出す
- それぞれの金利を確認する
- 他の借金は最低限の返済を続ける
- 余ったお金を最も金利の高い借金へ集中させる
- 返済が終わったら次に金利の高い借金へ進む
金利の高い借金から優先すれば、支払う利息を抑えやすくなります。借金の状況によって必要な対応は異なるため、無理のない返済計画を立てることも重要です。
現金と投資は使う目的・時期で分ける
緊急予備資金は、すぐに使える現金として確保する必要があります。一方で、使う予定のない現金を長期間そのままにしておくと、物価が上がった場合、同じ金額で買えるものが減ることがあります。
だからといって、すべてを投資に回せばよいわけでもありません。
- 急な出費に備えるお金は現金で持つ
- 長期間使う予定のないお金は、目的に合う資産への配分を考える
- 近いうちに使うお金は、大きな値動きへさらさない
- 短期売買による手数料や税金にも注意する
NISAやiDeCoなどの制度、利用できる控除、社会保険による保障を確認することも、家計を考える一部です。ただし、制度や条件は確認したうえで、自分の目的に合うものを選ぶ必要があります。
無理なく資産形成する方法に関するFAQ
貯金と投資はどちらを先に始めるべきですか?
急な支出に対応できる現金がない場合は、まず緊急予備資金を確保する考え方があります。高金利の借金がある場合は、その返済を優先し、その後に長期投資を検討するのが基本です。
家計簿が続かなくても資産形成はできますか?
細かな記録が続かない場合は、給料日に貯金や投資のお金を自動で移す方法を検討できます。残った金額を生活費と自由に使うお金に分ければ、毎日の記録に頼りすぎず管理できます。
緊急予備資金はいくらあればよいですか?
ポッドキャストでは、最初に12万円、その次に生活費の3か月分を目指す例を紹介しています。ただし、必要額は家族構成、働き方、生活費、起こり得る出費によって異なります。
投資を始めたら毎日株価を見る必要がありますか?
長期の積立投資では、毎日の値動きに反応し続ける必要はありません。短期の上下よりも、目的に合う配分になっているか、無理なく継続できるかを確認することが大切です。
不労所得は何もしなくても得られますか?
何もしなくても突然お金が生まれるという意味ではありません。最初に働いて元手をつくり、そのお金で資産を持つことで、配当、分配金、家賃などを受け取れる可能性があります。不動産には空室や修繕、管理の負担もあります。
まとめ|将来の安心は小さな仕組みからつくる
生活を犠牲にせず、無理なく資産形成するために覚えておきたいのは、次のポイントです。
- 自分にとっての経済的な自由を具体的にする
- 予算をお金の行き先を決める地図として使う
- 給料日に貯金と投資を自動化する
- 投資の前に緊急予備資金を確保する
- 利益を再投資し、複利が働く時間を長くする
- 一つの資産へ集中せず、続けられる配分を考える
- 高金利の借金がある場合は返済を優先する
- 現金と投資を、お金を使う時期や目的に応じて分ける
「ファイナンスおばさん・ななみ」 では、家計や資産形成について、無理なく考えるためのヒントを紹介しています。今回の内容を音声でも確認したい方は、番組のフォローもご検討ください。
エピソードを視聴する
ご注意
本記事は情報提供・エンターテインメントを目的としたものであり、投資・金融 アドバイスを行うものではありません。投資に関する最終判断は、ご自身の責任 において行ってください。