給料の振り分け方「15・65・20」で貯金と生活を両立する考え方
はじめに
毎月きちんと働き、先月より収入が増えた。それなのに、給料日前になると口座残高がほとんどない――。そんな状態が続くと、「もっと稼がなければ、お金の不安はなくならない」と考えてしまうかもしれません。
しかし、お金が残るかどうかを左右するのは、収入の大きさだけではありません。入ってきたお金を受け取ったあと、どこへ向かわせるかも重要です。
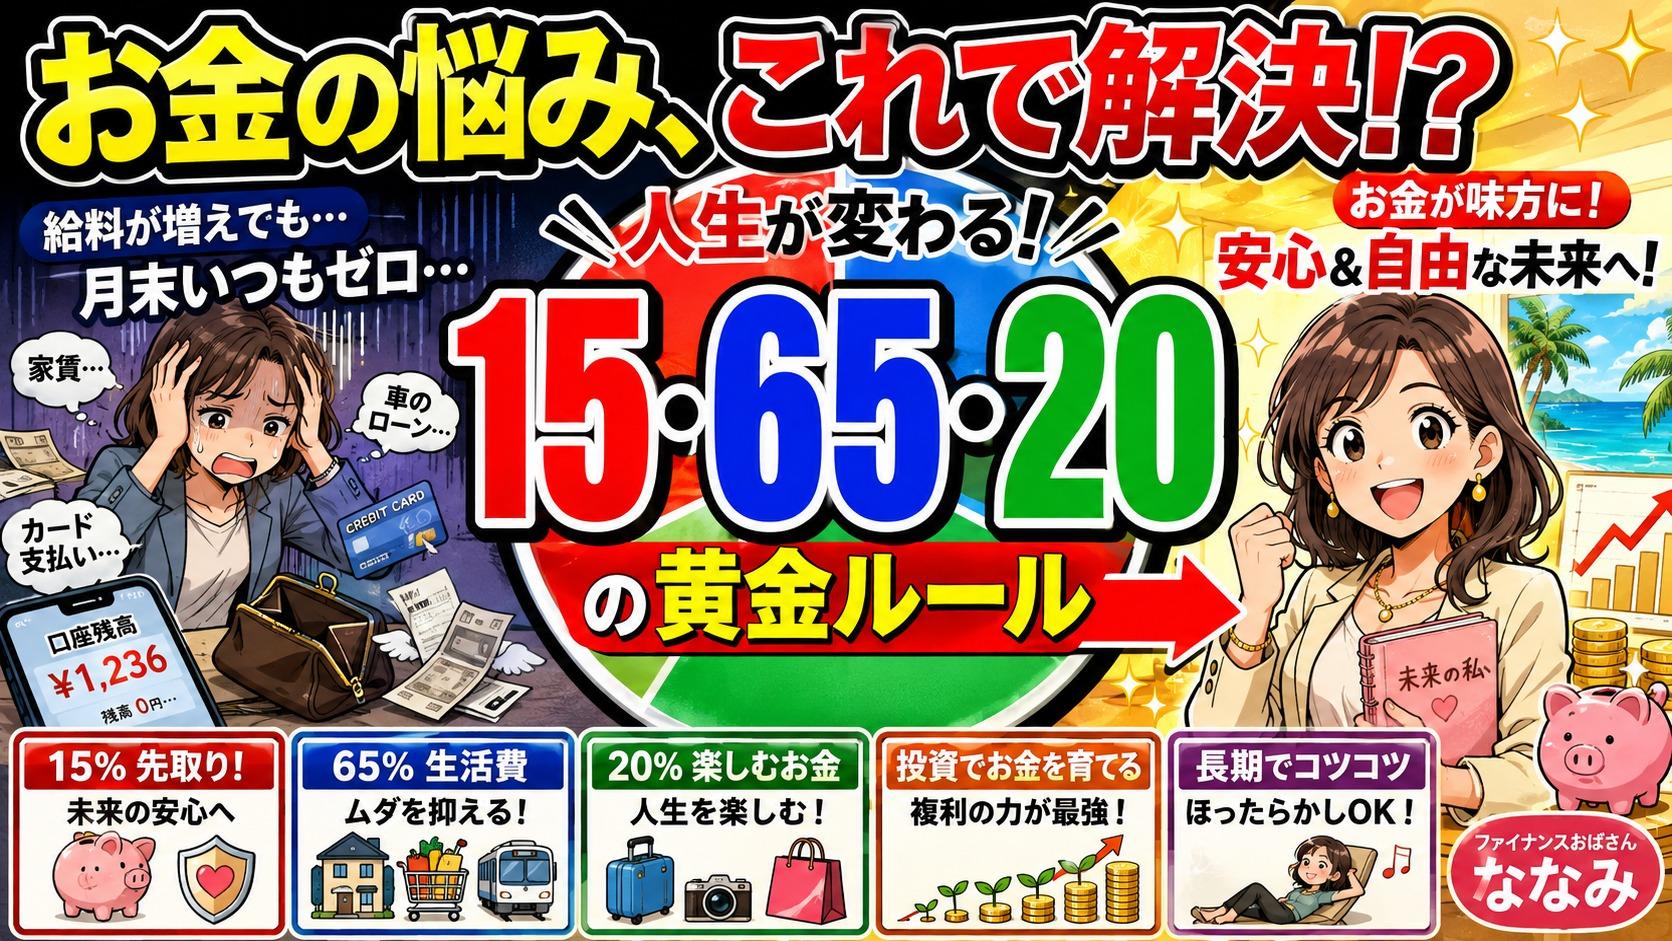
この記事では、毎月の収入を次の3つに分ける「15・65・20ルール」を紹介します。
- 15%:未来の自分のためのお金
- 65%:生活に必要なお金
- 20%:今を楽しむためのお金
将来への備えと今の楽しみを両立させるために、給料の振り分け方をどう考えればよいのか、一緒に整理していきましょう。
YouTubeで最新エピソードをいち早くお届けします!
今すぐチャンネル登録を
収入が増えても貯金できないのはなぜ?
収入が多ければ、自然に貯金も増えるように思えます。しかし、毎月の収入が6万円でも60万円でも、入ってきた分をすべて使えば、最後に残る金額は同じゼロです。
反対に、収入を受け取った時点で行き先を決めておけば、使える金額と残す金額を区別できます。収入額だけでなく、「受け取ったあとの扱い方」が家計に差を生むのです。
特に注意したいのが、収入に合わせて生活費も膨らんでしまうことです。
収入が増えると、広い家に引っ越したり、車を買い替えたり、外食を増やしたりしたくなることがあります。自分へのご褒美として楽しむこと自体が問題なのではありません。
ただし、家賃や車の維持費などは、その後も毎月発生しやすい支出です。増えた収入がそのまま固定費に変わると、収入が増えても月末の余裕は変わりません。
だからこそ、収入が入った段階で役割ごとに分ける仕組みが必要になります。
15・65・20ルールとは
15・65・20ルールは、収入を未来・生活・楽しみの3つに振り分ける考え方です。
| 割合 | 役割 | 主な使い道 |
|---|---|---|
| 15% | 未来の自分に残す | 生活防衛資金、将来の資産形成 |
| 65% | 現在の生活を守る | 家賃、食費、光熱費、通信費、交通費 |
| 20% | 今を楽しむ | 旅行、外食、趣味、欲しかったもの |
このルールの利点は、貯金だけを重視して今の楽しみをすべて我慢するのではなく、3つの目的を最初から家計の中に用意する点です。
ただし、15・65・20は、すべての人が今すぐ達成しなければならない絶対的な正解ではありません。家賃や家族構成、収入などによっては、生活費が65%を超える場合もあります。
まずは自分の収入を3つに分けたら、それぞれいくらになるのかを確認することから始めてみましょう。
15%は生活防衛資金と将来の資産形成に回す
収入を受け取ったら、最初に15%を未来の自分へ渡します。10円を稼いだ場合なら、1円50銭を先に別の場所へ移すイメージです。
この15%には、大きく分けて2つの役割があります。
まずは生活防衛資金を用意する
車や自転車の故障、体調不良、失業など、予想していなかった出来事は突然起こることがあります。
手元のお金がほとんどなければ、修理代や家賃、食費など複数の不安が一度に押し寄せます。急いで借り入れを行い、その返済が新たな負担になる可能性もあります。
一方、生活防衛資金があれば、問題そのものは消えなくても、慌てず対応するための時間を持てます。
最初から大きな金額を目指す必要はありません。次の順番で少しずつ準備する方法があります。
- 最低限の生活費1か月分
- 次に生活費3か月分
- できれば生活費6か月分
ここでいう生活費は、家賃、食費、電気代、水道代など、生きていくために本当に必要な支出です。カフェ代、洋服代、動画配信サービスの利用料などは、「なくても当面は生活できるか」という基準で分けます。
生活費6か月分の余裕があれば、仕事を失った場合でも、その日のうちに次の選択を決める必要はありません。自分に合わない仕事へ慌てて飛びつかず、落ち着いて考える時間を確保できます。
余裕ができたらお金に働いてもらう
15%のもう一つの役割は、長期的な資産形成です。ここで重要になるのが、利益が元本に加わり、その合計からさらに利益が生まれる「複利」と、運用を続ける時間です。
ポッドキャストでは、安奈さんと俊介さんの例が紹介されています。
安奈さんは30歳で120万円を投資し、長期で年6%から7%ほどの利回りを想定して、その後20年間は追加で入金せず運用しました。50歳のころには、120万円が384万円を超える金額まで育つ計算です。
一方、俊介さんは40歳から毎年24万円を10年間積み立てました。元本は合計240万円で、運用条件は安奈さんと同じです。しかし、50歳時点の資産はおよそ330万円でした。
この想定例では、俊介さんの元本は安奈さんの2倍ですが、安奈さんには10年長い運用期間がありました。この時間が結果の差につながっています。
ただし、これは一定の利回りを想定した計算例であり、実際の投資成果を保証するものではありません。投資では利益が出る場合もあれば、元本を下回る場合もあります。大切なのは、短期間の結果を約束することではなく、時間を味方につける考え方を理解することです。
15%をどこに置くか考える
将来のためのお金を確保したら、その置き場所も目的に合わせて考えます。
勤務先の制度を確認する
勤めている会社によっては、企業型確定拠出年金や従業員持株会など、資産形成を支える制度が用意されている場合があります。
会社が本人の拠出に上乗せする仕組みもあり、ポッドキャストでは、本人が6,000円を拠出すると会社も6,000円を上乗せする例が紹介されています。
すべての会社に同じ制度があるわけではありません。利用条件や仕組みを確認したうえで、自分にとって無理のない制度であれば、選択肢として検討できます。
NISAなど長期運用のための口座を検討する
勤務先に利用できる制度がない場合は、自分で将来のお金を置く場所をつくる方法もあります。
日本には、運用で得た利益が非課税になるNISAという仕組みがあります。長期の資産形成を考える際の選択肢の一つです。制度の詳細や利用条件については、最新の公式情報を確認してください。
ここで大切なのは、目的の違うお金を混ぜないことです。
10年後、20年後に向けて育てるお金と、近いうちに車や家電を買うためのお金は、同じ感覚で扱わないようにします。長期運用のために分けたお金は、すぐに使う前提ではなく、時間をかけて育てるものとして管理します。
ETFによる分散という考え方
投資先には、土地、金、個別株などさまざまな選択肢があります。ポッドキャストで紹介されているのは、ETFと呼ばれる上場投資信託です。
ETFは、複数の株などをまとめた「詰め合わせ」のような商品です。一つの会社だけに投資すると、その会社の業績が悪化した場合に大きな影響を受けます。
たとえば、TOPIX Core30に連動するETFであれば、日本を代表する30社へ広く投資する形になります。これは「一つのかごに、すべての卵を入れない」という分散の考え方です。
一般的に、指数に連動する商品は仕組みを把握しやすく、管理費用も比較的抑えられているとされます。ただし、ETFにも値動きや費用があり、すべての商品が同じではありません。内容やリスクを確認し、自分の目的に合うかを判断する必要があります。
毎月決めた金額を自動で積み立て、相場の上下だけで予定を頻繁に変えない。こうした地味な仕組みも、長く続けるための方法の一つです。
65%で生活し、固定費の膨張を防ぐ
65%は、現在の生活に必要なお金です。家賃、食費、電気代、水道代、通信費、交通費などが含まれます。
この割合を管理するうえで警戒したいのが、収入の増加に合わせて生活水準も上がることです。
たとえば、収入が月6万円だったころは家賃1万8,000円の古い部屋で暮らしていた人が、昇進して月12万円になったとします。
増えた収入を貯蓄や投資へ回せれば、家計に余裕が生まれます。しかし、すぐに広い家へ引っ越し、車を替え、外食を増やせば、その分だけ毎月の支出も増えます。
特に注意したいのは、一度の買い物ではなく、継続的に発生する固定費です。
- 広い家に移ると、家賃だけでなく電気代や管理費も増える可能性がある
- 車を替えると、購入代金に加えて維持費、保険、駐車場代もかかる
- 定期的なサービスを増やすと、毎月の支払いとして残り続ける
収入が2倍になっても、支出も同じように膨らめば、月末に残るお金は以前と変わりません。
小さな節約より大きな固定費から確認する
生活費を見直すとき、朝のコーヒーなど小さな支出だけに注目する必要はありません。まず確認したいのは、家計に大きな影響を与えている支出です。
一度、毎月のお金の流れを書き出し、次の点を確認してみましょう。
- 家賃は現在の収入に対して重すぎないか
- 信頼できる人と住み、家賃を分ける方法はないか
- 通勤に無理のない範囲で、中心部から少し離れられないか
- 外食や宅配を週に何回利用しているか
- 自炊して職場へ持っていく方法を取り入れられないか
- 車や交通手段にかかる負担を把握できているか
ポッドキャストでは、自炊して職場へ持っていくことで、毎月6,000円以上減らせる場合もあると紹介されています。ただし、実際に減らせる金額は利用状況によって異なります。
目指すのは、すべての楽しみを禁止する生活ではありません。家計の中で特に大きな支出を把握し、自分で管理できる状態をつくることです。
20%は無駄遣いではなく、今を楽しむための余白
20%は、旅行、外食、趣味、欲しかったものなど、人生を楽しむためのお金です。
貯金を増やすためには、楽しみをすべて我慢すべきだと思うかもしれません。しかし、極端な節約は長く続かず、反動による衝動買いにつながることがあります。
厳しい食事制限を続けた結果、ある日我慢できなくなって食べすぎてしまうのと同じです。支出を強く締めつけすぎると、必要のないものを一気に買い、場合によっては借金につながる可能性もあります。
そのため、20%は単なる無駄遣いの枠ではありません。家計管理を長く続けるための余白と考えられます。
使い道の判断基準は、「自分が笑顔になり、使ったあとに必要以上の罪悪感を抱かないか」です。
たとえば、次のような使い方があります。
- 仲の良い友人と北海道や台湾へ旅行する
- 少し特別なレストランで好きな料理を味わう
- 何か月も欲しいと思っていたバッグや靴を買う
- 暮らしを便利にするデジタル機器を買う
大切なのは、衝動的に使うのではなく、最初から確保した範囲内で楽しむことです。
15%を未来へ渡し、65%で今の生活を守っているなら、20%については必要以上に自分を責めなくてもよいでしょう。頑張って働いた自分が受け取る報酬として、意識的に使う考え方です。
15・65・20に分けられない場合はどうする?
家賃や交通費の高い地域で暮らしている場合や、家族に関する支出がある場合は、生活費を65%以内に収めることが難しいケースもあります。
若い人の場合、家賃だけで収入の30%から40%を使うこともあります。そのため、最初から完璧な割合に合わせようとして、生活を苦しくする必要はありません。
まずは、今月の収入と支出を実際に3つへ分類してください。
家計へ当てはめる手順
- 今月の収入を確認する
- 15%、65%、20%がそれぞれいくらになるか計算する
- 現在の支出を「未来・生活・楽しみ」に分類する
- 生活費が65%を超えている原因を確認する
- 家賃など大きな支出から見直せるか考える
- 未来のお金を先に分ける仕組みをつくる
すぐに15%を残すことが難しければ、まず現状を数字で把握するだけでも構いません。何にいくら使っているかが見えれば、次に見直すべき場所を判断しやすくなります。
15・65・20は自分を縛る規則ではなく、お金の行き先を考えるための目安です。自分の事情を無視して割合だけを守るのではなく、「未来・生活・楽しみのすべてに場所があるか」を確認しましょう。
給料の振り分け方に関するFAQ
15・65・20ルールとは何ですか?
収入の15%を生活防衛資金や将来の資産形成、65%を生活に必要な支出、20%を今の楽しみに振り分ける考え方です。貯金だけでなく、生活の維持と楽しみも含めて管理します。
生活費が65%を超える場合はどうすればいいですか?
まず、現在の支出をすべて書き出し、家賃や交通費など負担の大きな項目を確認します。すぐに65%まで下げられなくても、超えている原因が分かれば、今後の収入や生活環境に合わせて見直せます。
15%はすべて投資に回したほうがいいですか?
すべてを投資に回すとは限りません。まずは最低限の生活費1か月分、次に3か月分、できれば6か月分の生活防衛資金を準備する考え方があります。そのうえで、目的の違うお金を混ぜずに将来の資産形成を検討します。
20%を楽しみに使うのは浪費ではありませんか?
使い方によっては浪費になる場合もありますが、20%は衝動買いのためではなく、使ってよい範囲を先に決めるための枠です。長く家計管理を続ける余白として、自分が本当に満足できる経験や物に使います。
収入が増えたのに貯金できないのはなぜですか?
増えた収入の行き先を決めていないと、住居費や車、外食などの支出も一緒に増えやすくなります。収入が増えた時点で、未来・生活・楽しみへ振り分けることが大切です。
まとめ|給料の振り分け方は3つの役割で考える
収入が増えてもお金が残らない場合、必要なのは、さらに厳しく我慢することだけではありません。入ってきたお金の行き先を、先に決める仕組みが役立ちます。
- 15%は、生活防衛資金と将来の資産形成に回す
- 65%は、生活費が収入とともに膨らまないための目安にする
- 20%は、家計管理を長く続けるための楽しみに使う
「ファイナンスおばさん・ななみ」 を購読し、これからもお金と人生の関係を分かりやすく考える内容をチェックしてみてください。
エピソードを視聴する
ご注意
本記事は情報提供・エンターテインメントを目的としたものであり、投資・金融 アドバイスを行うものではありません。投資に関する最終判断は、ご自身の責任 において行ってください。