少額積立投資は意味がある?毎週1200円を続ける効果と注意点
はじめに
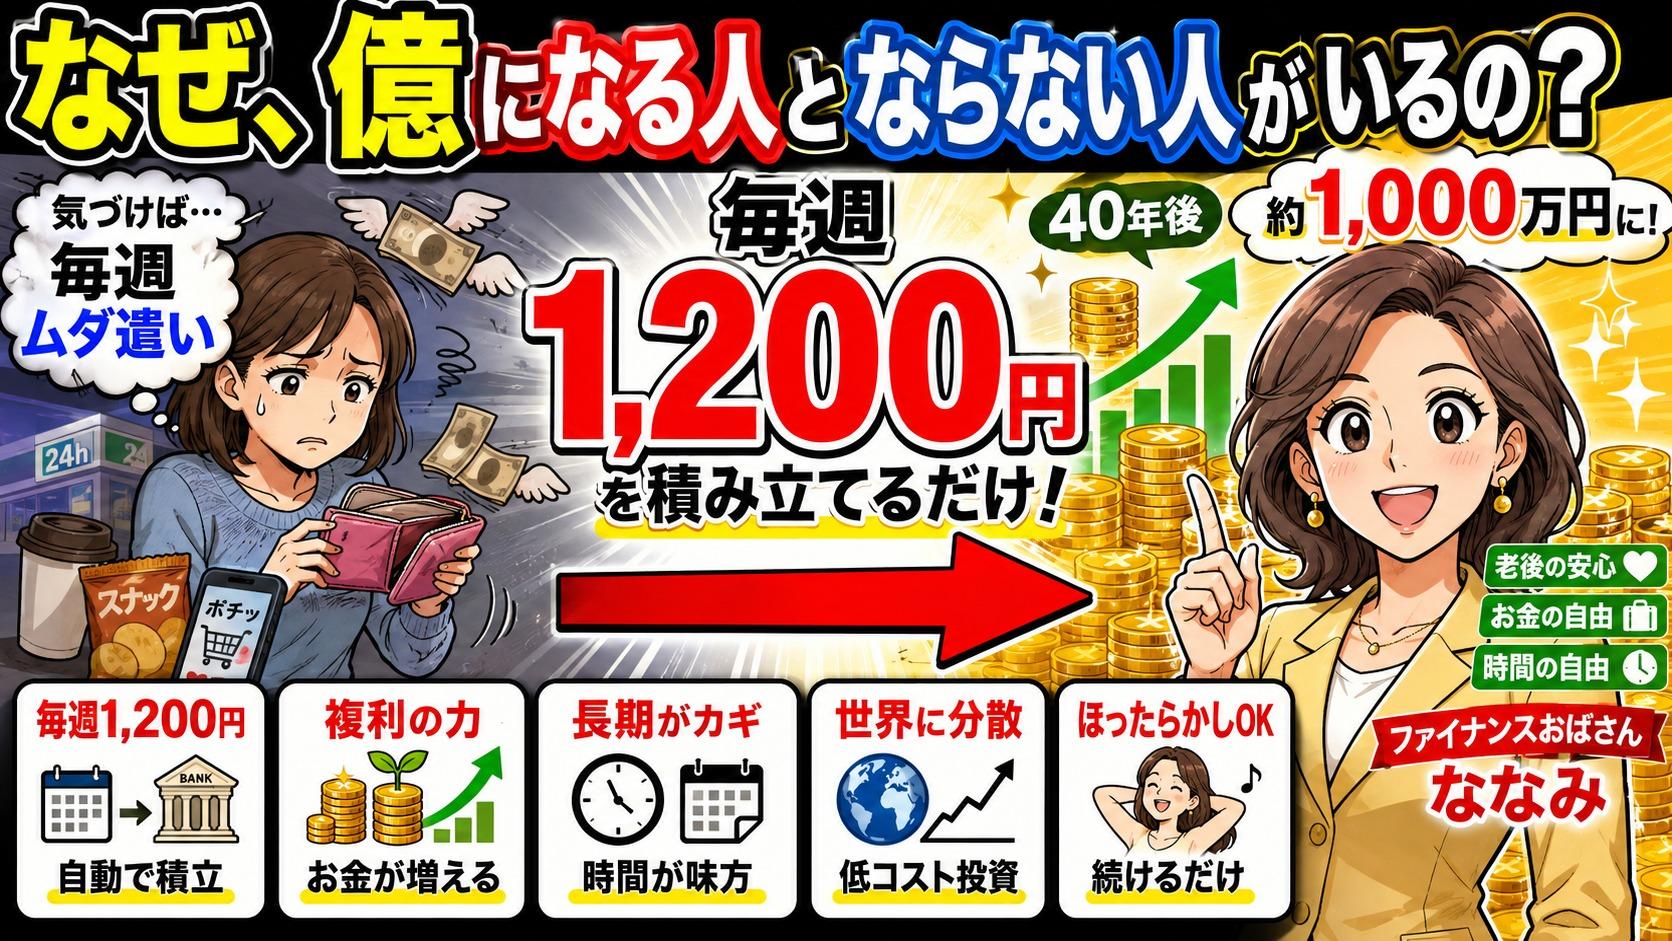
歩ける距離でタクシーを使う、コンビニで飲み物を買う、深く考えずにネットで小物を注文する――。一つひとつは小さな出費でも、毎週1200円ほど使っているとしたら、そのお金の行き先を変えることで将来の資産形成につなげられるかもしれません。
この記事では、毎週1200円を自動で積み立てる「週1200円ルール」をもとに、少額積立投資の考え方を解説します。複利の効果や長期運用の試算だけでなく、値下がり、手数料、生活防衛資金など、始める前に知っておきたい注意点も確認していきましょう。
なお、これは特定の金融商品を推奨する記事ではありません。投資には値下がりや元本割れの可能性があります。実際に始める場合は商品や制度の条件を確認し、必要に応じて専門家へ相談してください。
YouTubeで最新エピソードをいち早くお届けします!
今すぐチャンネル登録を
少額積立投資の「週1200円ルール」とは
週1200円ルールで行うことは、非常にシンプルです。
- 毎週1回、1200円を投資用口座へ移す
- 低コストのインデックスファンドなどを積み立てる
- 値動きにかかわらず長期間続ける
- 一度設定したら、むやみに変更しない
インデックスファンドとは、日経平均株価やTOPIX、世界の株式市場など、特定の指数への連動を目指す投資信託です。一つの会社の株価上昇を狙うのではなく、多数の企業へまとめて投資する考え方です。
大切なのは、1200円という金額そのものではありません。無理のない金額を自動化し、小さな行動を長く繰り返すことに意味があります。
なぜ毎週1200円なら続けやすいのか
週1200円は、1日あたりに直すと200円未満です。使っても生活が大きく変わらず、使わなくても強い負担を感じにくい金額といえます。
4週間で考えると約4800円、1年間では約6万2000円です。1日単位では小さく見えても、1年後に約6万円の残高があれば、まとまったお金に感じられるでしょう。
人は大きな買い物には慎重になる一方、日々の小さな支出には無防備になりがちです。週1200円ルールは、この心理を反対向きに利用します。
気づかないうちにお金を使うのではなく、気づかないうちに未来へお金を移す。生活を急激に変えるのではなく、お金の流れを少し変える方法です。
少額でも長期なら複利が働く
複利とは、元本が利益を生み、その利益も元本に加わって次の利益を生む仕組みです。積み立てたお金だけでなく、運用で得た利益も再び働くことになります。
ただし、最初の数年間は大きな変化を感じにくいでしょう。
週1200円を積み立てた場合、最初の12か月の元本は約6万2000円です。5年間なら約31万円、10年間なら約62万円になります。運用成果は相場によって異なりますが、期間が長くなるほど、過去に積み立てた資産が運用に与える影響も大きくなります。
複利の目安には「72の法則」という考え方があります。72を年間利回りで割ると、資産が約2倍になるまでの年数を大まかに把握できます。例えば年7%なら、およそ10年です。
ただし、これは毎年7%ずつ増えることを意味しません。実際には上昇する年も下落する年もあり、元本を下回ることもあります。あくまで複利を理解するための概算です。
毎週1200円を40年間積み立てた場合の試算
毎週1200円を40年間積み立てると、入金する元本は約250万円です。
運用せず現金のまま保管した場合、金額は約250万円のままです。一方、一定の利回りで運用できたと仮定すると、次のような概算になります。
| 積立期間・仮定 | 積立元本 | 最終金額の概算 |
|---|---|---|
| 40年間・運用なし | 約250万円 | 約250万円 |
| 40年間・年5% | 約250万円 | 約750万円 |
| 40年間・年7% | 約250万円 | 約1370万円 |
| 30年間・年7% | 約187万円 | 約630万円 |
これらは一定の利回りを仮定した試算であり、将来の成果を保証する数字ではありません。実際の市場では、ある年に大きく上昇し、別の年に20%や30%下落する可能性もあります。手数料や投資時期によっても結果は変わります。
それでも試算から分かるのは、長期の資産形成では、積立額だけでなく「運用を続ける時間」が大きな要素になるということです。早く積み立てたお金ほど、運用に参加できる期間を長く持てます。
インデックスファンドでも値下がりは避けられない
インデックスファンドは、多くの企業へ分散投資できることが特徴です。
例えば、TOPIXへの連動を目指すファンドなら、日本の幅広い企業が投資対象になります。全世界株式型のインデックスファンドであれば、日本だけでなく世界各地の企業へ分散する形になります。
一社に集中するより投資先を広げられますが、分散すれば損失がなくなるわけではありません。市場全体が下落すれば、ファンドの価格も下がる可能性があります。
インデックス投資は、明日や来月の値上がりを約束するものではありません。長い期間をかけて、企業や経済が成長する可能性に参加する考え方です。
そのため、短期間で使う予定のあるお金を投資するのではなく、長期にわたって使わない資金で検討する必要があります。
貯金と投資は役割を分ける
少額積立投資を始める前に考えたいのが、生活防衛資金です。
病気やけが、失業、急な修理などに備えるお金は、すぐに使える預金として確保しておく必要があります。銀行預金は、資産を大きく増やすことよりも、必要なときまで安全に待機させる「守り」の役割を担います。
番組では、普通預金や定期預金の金利について、おおむね年0.1%から0.3%程度という例を挙げています。ただし、実際の金利は金融機関や預入期間、時期によって異なるため、その都度確認が必要です。
一方、長期間使わないお金については、値下がりの可能性を理解したうえで投資に回す選択肢があります。
- 急な出費に備えるお金は預金に置く
- 長期間使わないお金で積み立てを検討する
- 生活費と投資資金を別々に管理する
この区別ができていないと、相場が下落したときに生活費が必要となり、値下がりした資産を売却せざるを得なくなる可能性があります。
少額積立投資を続けるための始め方
無理のない金額を決める
毎週1200円が負担になるなら、600円や300円からでも構いません。重要なのは、家計を圧迫しない金額で始めることです。
反対に、1200円では負担を感じない場合は、2400円へ増やす選択肢もあります。同じ期間と利回りを仮定すれば、積立額が2倍になると最終金額もおおむね2倍になります。
年7%という同じ仮定では、40年後の約1370万円が約2740万円になる計算です。ただし、こちらも一定の利回りを前提とした概算で、成果を保証するものではありません。
自動積立を設定する
給料日の直後などに自動で資金が移るよう設定すると、使ってしまう前に将来のためのお金を取り分けられます。
毎週、その都度「投資するか、使うか」を判断する方法では、気分や欲に影響されやすくなります。自動化には、意思決定の回数を減らし、習慣を続けやすくする役割があります。
手数料と投資先を確認する
長期の積み立てでは、運用管理費用が継続的にかかります。年1%や2%でも、40年間払い続ければ複利の効果を削り、条件によっては数十万円以上の差になる可能性があります。
金融機関や商品を選ぶときは、投資先だけでなく手数料も確認しましょう。
条件を満たす商品であれば、NISA口座を利用する方法もあります。NISAでは対象となる投資から得た利益が非課税となりますが、制度の条件や対象商品は変更される可能性もあるため、利用時点の情報を確認してください。
長期積立で避けたい4つの落とし穴
1.取り分けただけで現金のままにする
毎週1200円を取り分けても、預金として置くだけでは投資による複利は得られません。ただし、預金には生活防衛資金を守る役割があります。目的に応じて、預金と投資を使い分けることが大切です。
2.下落時に積み立てをやめる
市場が20%、30%下落すると、不安から積み立てを止めたり、すべて売却したくなったりすることがあります。
価格が下がっている時期は、同じ1200円でも多くの口数を購入できます。ただし、その後の回復が約束されているわけではありません。下落時にも続けられるよう、生活防衛資金を用意し、無理のない積立額にしておく必要があります。
3.手数料を確認しない
わずかに見える手数料でも、長期間では運用結果に影響します。購入時の費用だけでなく、保有中にかかる運用管理費用も確認しましょう。
4.短期間で増やそうとして全額を移す
地道な積み立てに飽き、話題の個別株や暗号資産へ全額を移したくなることもあるでしょう。しかし、一度の判断で、それまで積み立ててきた資産を大きく減らす可能性があります。
週1200円ルールが重視するのは、派手な判断ではなく、余計な売買をせずに続けることです。
40代・50代から始めても意味はある?
積み立てを始める時期が遅くなれば、若いときに始めた場合より複利が働く期間は短くなります。しかし、遅く始めることと、始める意味がないことは同じではありません。
番組では、46歳で家庭の事情から経済的にほぼゼロから再出発した「健司さん」という仮の例が紹介されています。
健司さんは毎週1200円から積み立てを始め、収入が増えたときには無理のない範囲で金額を増やしました。株価が下がる時期にも積み立てを続け、60代には老後の生活を支える資金を用意できた、というケースです。
これは特定の成果を保証する実例ではなく、遅く始めても積み立てを続ける意味を考えるための例です。
残された期間、家計、収入、必要となる老後資金は人によって異なります。40代や50代から始める場合も、「いくら増えるか」だけでなく、「どの程度の値下がりに耐えられるか」「いつ使うお金なのか」を考える必要があります。
毎週1200円は未来の選択肢を買うお金
積み立てによって得たいものは、口座の残高だけではありません。
家賃や生活費への不安を少し減らすこと、苦しい働き方を見直す余地を持つこと、急な出来事が起きても落ち着いて選択できること。資産は、将来の選択肢や安心につながります。
秘密の投資情報や、短期間で資産を増やす魔法が必要なのではありません。小さな金額を家計から取り分け、冷静に長く続けるという考え方もあります。
毎週1200円が消えていく支出なのか、未来のための積み立てなのか。一週間だけなら小さな違いでも、長い時間が加わることで、その意味は変わっていきます。
少額積立投資に関するFAQ
少額積立投資は毎週1200円でも意味がありますか?
金額は小さくても、長期間続ければ元本は積み上がります。投資では複利が働く可能性もありますが、運用成果は保証されません。まずは家計に無理のない金額を継続できるかが重要です。
毎週1200円が負担になる場合はどうすればいいですか?
600円や300円など、さらに少ない金額から検討できます。積立額より、生活費や生活防衛資金を圧迫せず、習慣として続けられることを優先しましょう。
貯金よりインデックスファンドへ回すべきですか?
貯金と投資には異なる役割があります。急な出費に備える生活防衛資金は預金で確保し、長期間使わないお金で投資を検討するのが基本的な考え方です。
相場が下がっても積み立てを続けるべきですか?
長期積立では、価格が下がった時期にも一定額を購入する考え方があります。ただし、生活が苦しくなるほど続ける必要はありません。家計や投資目的、リスク許容度を改めて確認してください。
40代や50代から始めるのは遅いですか?
若い頃より運用期間は短くなりますが、積み立てる意味がなくなるわけではありません。使う時期や必要資金を考え、無理のない金額とリスクで取り組むことが大切です。
まとめ
少額積立投資を考える際に覚えておきたいポイントは、次のとおりです。
- 週1200円は年間で約6万2000円の積み立てになる
- 少額でも長く続ければ、複利が働く可能性がある
- 年5%や7%の試算は仮定であり、将来の成果ではない
- インデックスファンドでも値下がりや元本割れは起こり得る
- 生活防衛資金と投資資金は分けて管理する
- 投資先だけでなく、継続的にかかる手数料も確認する
- 1200円が難しければ、300円や600円など無理のない金額から考える
- 始める年齢だけでなく、使う時期と続けられる仕組みを重視する
「ファイナンスおばさん・ななみ」 を購読し、普通に働く人が実践しやすい家計管理や資産形成の考え方をこれからもチェックしてみてください。
エピソードを視聴する
ご注意
本記事は情報提供・エンターテインメントを目的としたものであり、投資・金融 アドバイスを行うものではありません。投資に関する最終判断は、ご自身の責任 において行ってください。